Financiación construcción industrializada en España
La financiación de la construcción industrializada tiene un problema de garantía: lo que se fabrica en una nave, fuera de la parcela, no es un inmueble a efectos hipotecarios hasta que se monta. Por eso la banca llega tarde y el capital privado entra antes. En España se entregaron 4.272 viviendas industrializadas en 2025 (previsión), un 4,6 % de la obra nueva, según el Observatorio. Te explicamos cómo se financia y qué debe mirar un inversor particular.
Este texto es divulgativo. No es una recomendación de inversión.
Qué es la construcción industrializada y por qué importa
La construcción industrializada fabrica buena parte de la vivienda en una planta (módulos, paneles o estructuras) y la monta después en la parcela. Es una forma de construir más parecida a una cadena de producción que a una obra clásica.
Según el Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026), sus ventajas frente a la obra tradicional son estas:
| Aspecto | Efecto de industrializar |
|---|---|
| Mano de obra en obra | Hasta un 30 % menos |
| Productividad | Hasta un 30 % más |
| Plazos de ejecución | Entre un 35 % y un 50 % más cortos |
| Emisiones de CO2 | Entre un 60 % y un 75 % menos |
Los problemas de la obra tradicional explican el interés. Los ocupados en construcción bajaron de 2,5 millones en 2008 a 1,5 millones en 2024. Los costes subieron un 48,3 % entre 2018 y 2025. Y, según el mismo informe, el 90 % de los proyectos no se termina en plazo.
Cifras: cuántas viviendas industrializadas se entregan
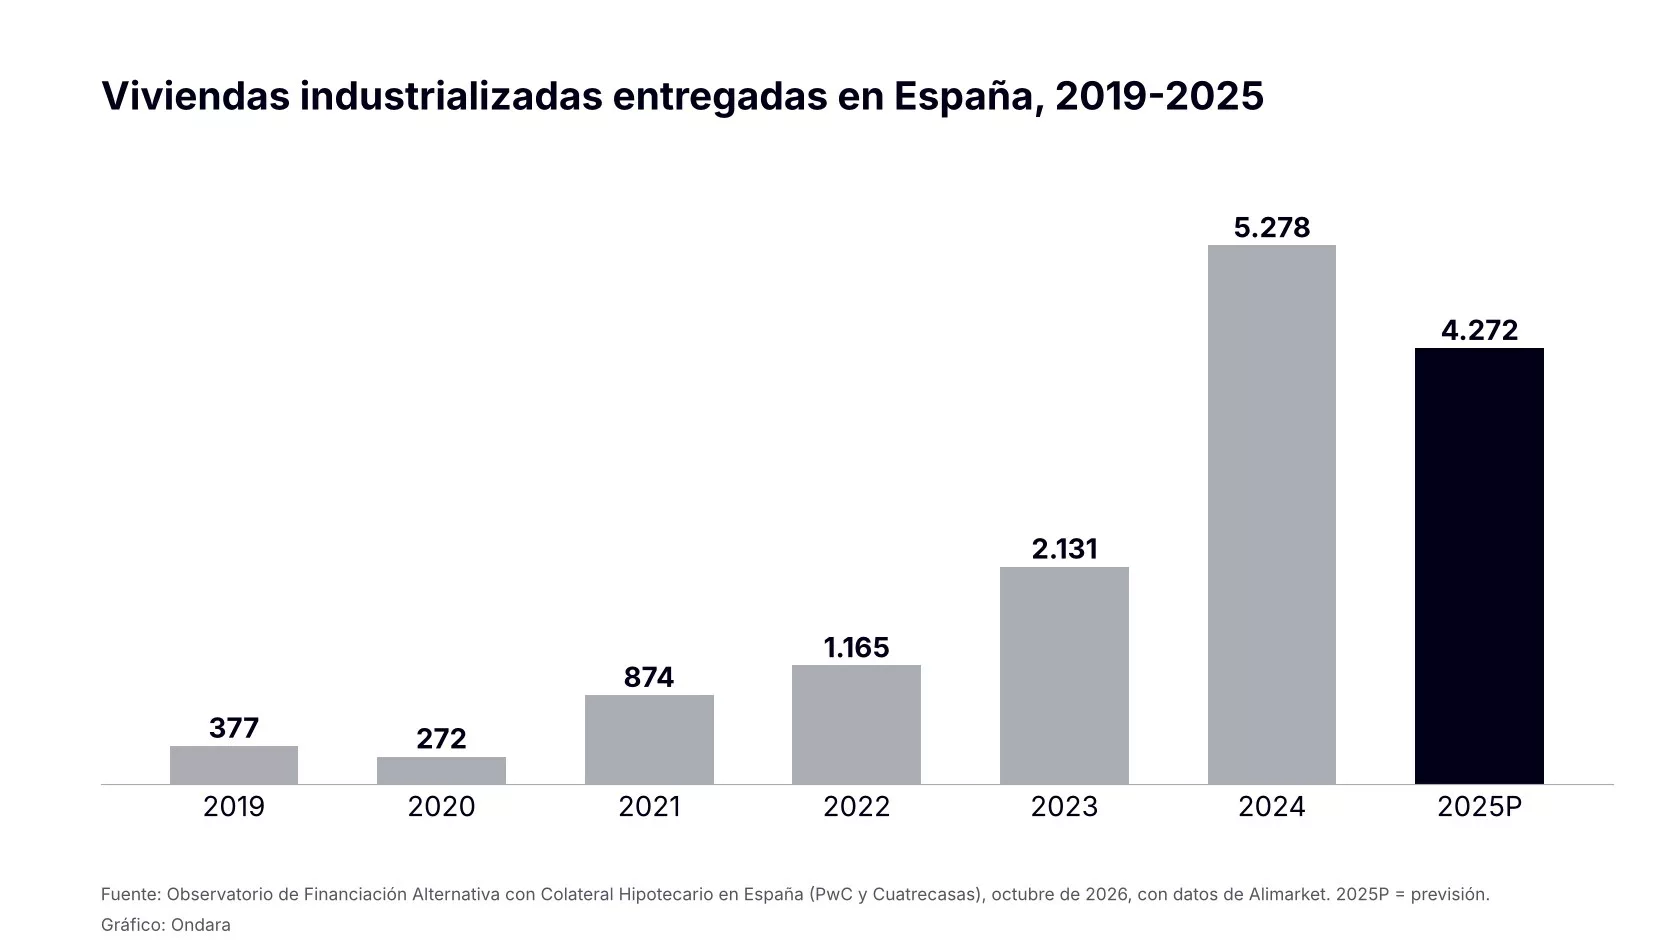
El segmento sigue siendo pequeño, pero ha crecido mucho desde 2019. En 2025 se prevén 4.272 viviendas, lo que supone un 4,6 % de la obra nueva. Suecia ronda el 45 %.
| Año | Viviendas industrializadas entregadas |
|---|---|
| 2019 | 377 |
| 2020 | 272 |
| 2021 | 874 |
| 2022 | 1.165 |
| 2023 | 2.131 |
| 2024 | 5.278 |
| 2025P | 4.272 |
La serie no es lineal. Entre 2023 y 2024 las entregas casi se multiplican por 2,5 (+148 %), pero la previsión de 2025 es un 19 % inferior a la de 2024. Es un segmento joven y con datos todavía irregulares.
Tendencias: qué está pasando en el mundo y en España
- Mundo, 15 de octubre de 2026: un despacho internacional comunicó el cierre de una plataforma de financiación de unos 1.900 millones de libras para un proveedor de módulos en alquiler del norte de Europa, estructurada como deuda de infraestructuras y con calificación de grado de inversión. Se cerró el 7 de octubre. Lo cuenta Simpson Thacher. Muestra que el capital institucional ya mira el sector modular, aunque en Europa del norte y con un modelo de alquiler distinto del español.
- España, 8 de mayo de 2026: el Ministerio de Vivienda abrió una consulta pública previa sobre las bases de subvenciones para impulsar la industrialización de la construcción. Las ayudas se convocarán después, así que todavía no hay importes ni plazos que dar por seguros. El Observatorio recuerda que el PERTE de industrialización de la vivienda cuenta con 1.300 millones de euros y fija el objetivo de 20.000 viviendas industrializadas al año en 2035.
- Mundo, 13 de octubre de 2026: el Global Financial Stability Report del FMI advierte de los riesgos de apalancamiento y de liquidez en el crédito privado. Para el inversor, es un recordatorio de que un sector nuevo exige más disciplina en la selección de operaciones.
Qué significa para un inversor en España: hay demanda de capital en un segmento que la banca financia con dificultad y que el sector público quiere impulsar. Pero es un segmento nuevo, con pocos datos históricos y con garantías por diseñar.
El problema jurídico: ¿qué se hipoteca si el módulo está en la fábrica?
Según el análisis jurídico de Cuatrecasas incluido en el Observatorio (Carlos Lasarte), el artículo 334.1 del Código Civil solo considera inmuebles las construcciones adheridas al suelo. Lo fabricado fuera de la parcela no sirve, por tanto, como garantía hipotecaria clásica mientras no se monte.
La propuesta que recoge el informe es dividir la financiación en dos tramos:
| Tramo | Qué financia | Garantía |
|---|---|---|
| Industrial | La fabricación de los módulos | Prenda sin desplazamiento o hipoteca mobiliaria |
| Promotor | La promoción ya montada en la parcela | Hipoteca inmobiliaria, que refinancia el tramo industrial al montar |
El informe da un papel clave al Project Monitor (un supervisor independiente que certifica el avance) y a las aseguradoras. Para el mecanismo general del puente y su refinanciación, lee bridge-to-term inmobiliario: claves legales.
Cómo encaja en la financiación alternativa
Tiene sentido que el capital privado entre antes que la banca: hay un activo (el módulo) que todavía no es inmueble, un proyecto sin historial y plazos que dependen de la fábrica y de la parcela. El mercado subyacente es amplio: según Euroconstruct, recogido por el Observatorio, la construcción residencial mueve 62,8 miles de millones de euros, con un crecimiento anual compuesto del 4 %.
Para ver el contexto completo, mira financiación alternativa hipotecaria en España: cifras 2026, financiación alternativa en promoción residencial y cómo se estructura un préstamo puente.
Cómo trabaja Ondara en este contexto
Ondara Group es una gestora de inversiones alternativas con sede en Barcelona, activa desde 2018. Estructuramos operaciones de deuda privada con garantía inmobiliaria, analizamos cada una de forma individual y trabajamos con activos reales como colateral. El inversor tiene trato directo con el equipo gestor y una inversión mínima de 25.000 €. Puedes conocer al equipo en quiénes somos.
Riesgos a tener en cuenta
Toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. En la construcción industrializada, además:
- Garantía incompleta: mientras el módulo no está montado, la garantía no es una hipoteca inmobiliaria clásica.
- Riesgo del fabricante: una avería, un retraso o un impago en la planta paraliza la entrega.
- Riesgo de montaje y de licencia: el paso de la fábrica a la parcela depende de permisos y de la obra civil.
- Pocos datos históricos: el segmento es joven y la serie de entregas es irregular.
- Iliquidez y plazo: el capital queda inmovilizado hasta el repago.
La garantía inmobiliaria mitiga el riesgo, pero no lo elimina. Para entender qué pasa si el prestatario no paga, lee riesgos de la deuda privada inmobiliaria.
Preguntas frecuentes
¿Qué es la construcción industrializada?
Es construir parte de la vivienda en una fábrica, en módulos o paneles, y montarla después en la parcela.
¿Cuántas viviendas industrializadas se entregan en España?
Se prevén 4.272 en 2025, un 4,6 % de la obra nueva, según el Observatorio con datos de Alimarket.
¿Por qué es difícil de financiar?
Porque lo fabricado fuera de la parcela no es un inmueble a efectos del artículo 334.1 del Código Civil y no sirve como garantía hipotecaria clásica.
¿Cómo se soluciona la garantía?
El informe propone un tramo industrial, con prenda sin desplazamiento o hipoteca mobiliaria, y un tramo promotor con hipoteca inmobiliaria que lo refinancia al montar.
¿Puede un particular invertir en este tipo de proyectos?
Puede, con riesgo de pérdida de capital e iliquidez. Conviene analizar cada proyecto con un profesional antes de invertir.
En resumen
- La construcción industrializada reduce plazos y mano de obra, pero sigue siendo un 4,6 % de la obra nueva.
- Su dificultad de financiación es jurídica: el módulo en fábrica no es un inmueble.
- El Observatorio propone dos tramos con garantías distintas y supervisión independiente.
- Es un segmento nuevo: más oportunidad de financiación y más incertidumbre.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.