Financiación alternativa hipotecaria en España: cifras 2026
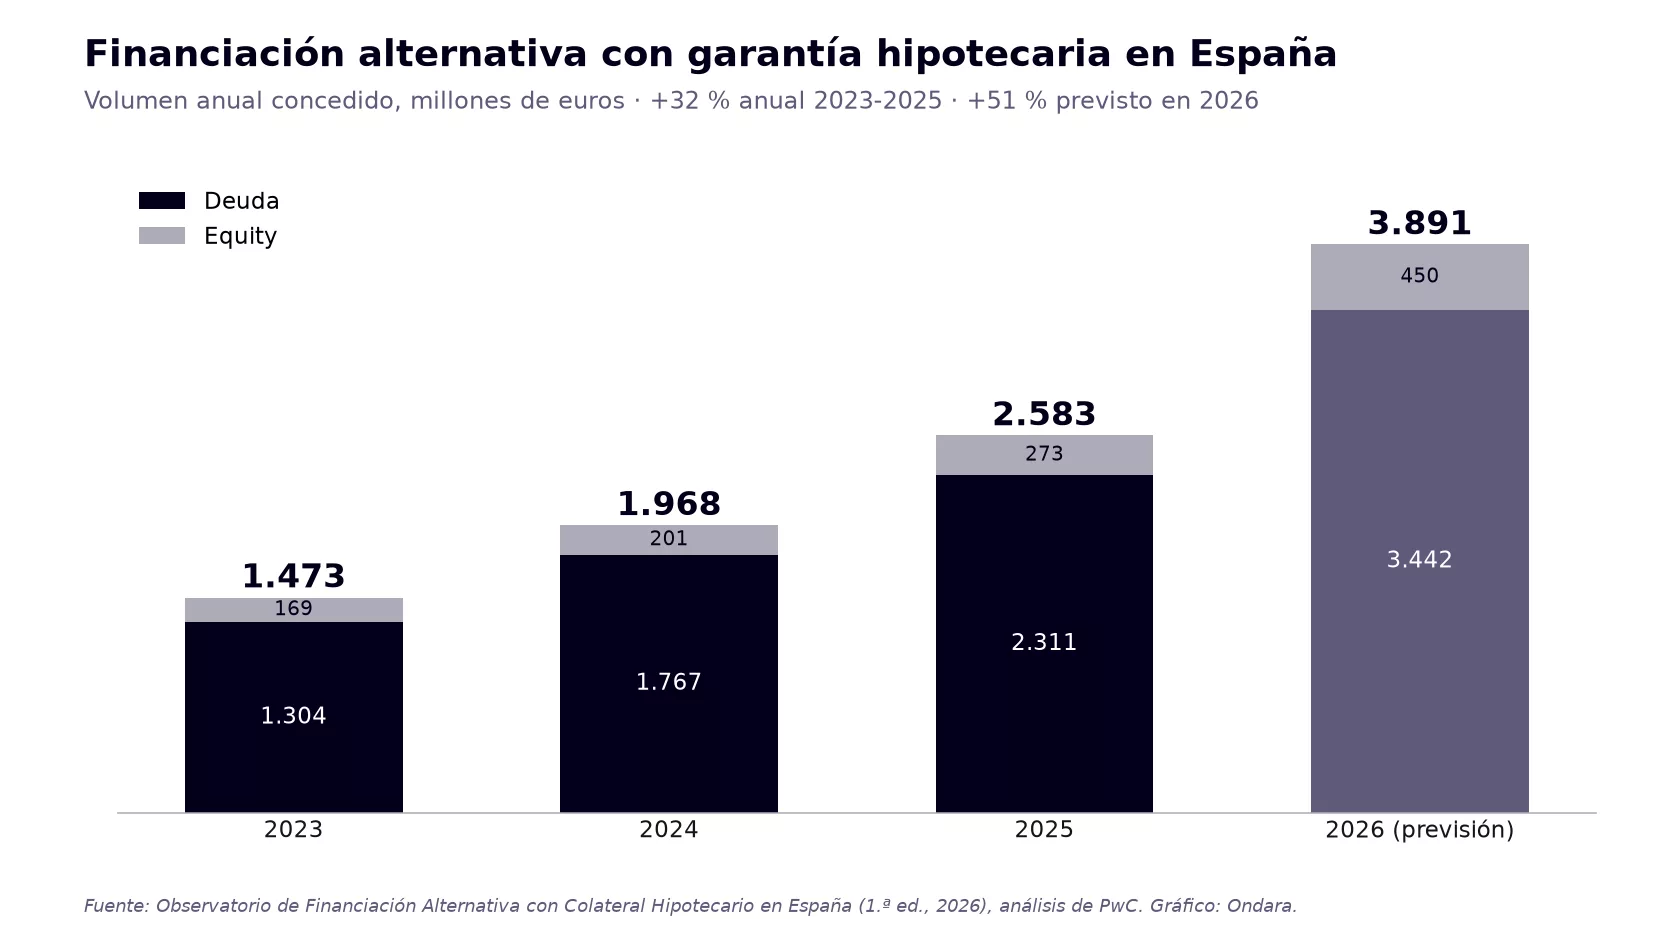
La financiación alternativa con garantía hipotecaria movió 2.583 millones de euros en España en 2025 y podría llegar a 3.891 millones en 2026, un 51 % más. Son las cifras del primer Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas, presentado en octubre de 2026. Es la primera vez que este mercado se mide de forma sistemática. Aquí resumimos sus datos y gráficos principales y explicamos dónde encaja Ondara.
Este texto es divulgativo. No es una recomendación de inversión.
Qué es la financiación alternativa con garantía hipotecaria
El informe la define como la financiación que conceden actores no bancarios a promotores y empresas, de cualquier sector, con una hipoteca sobre un inmueble como garantía. La hipoteca estructura la operación, fija sus condiciones y marca el orden de cobro si algo va mal.
Se articula sobre todo con tres tipos de deuda, de menor a mayor riesgo, y con el equity como complemento:
- Préstamo promotor: financia la construcción de una promoción, con disposiciones por hitos de obra verificados por un tercero.
- Préstamo puente: cubre una necesidad de liquidez a corto plazo cuando ya existe una fuente de repago identificada pero aún no materializada, por ejemplo una compraventa firmada que se escriturará en unos meses. Suele ser bullet y con hipoteca de primer rango. Lo explicamos en cómo se estructura un préstamo puente inmobiliario.
- Special situations: liquidez para empresas en reestructuración o con estrés financiero que conservan activos con valor.
- Equity: capital que completa la estructura cuando la deuda llega a su límite, sin tomar el control de la operación.
Por qué existe: la banca se retiró del tramo de más riesgo
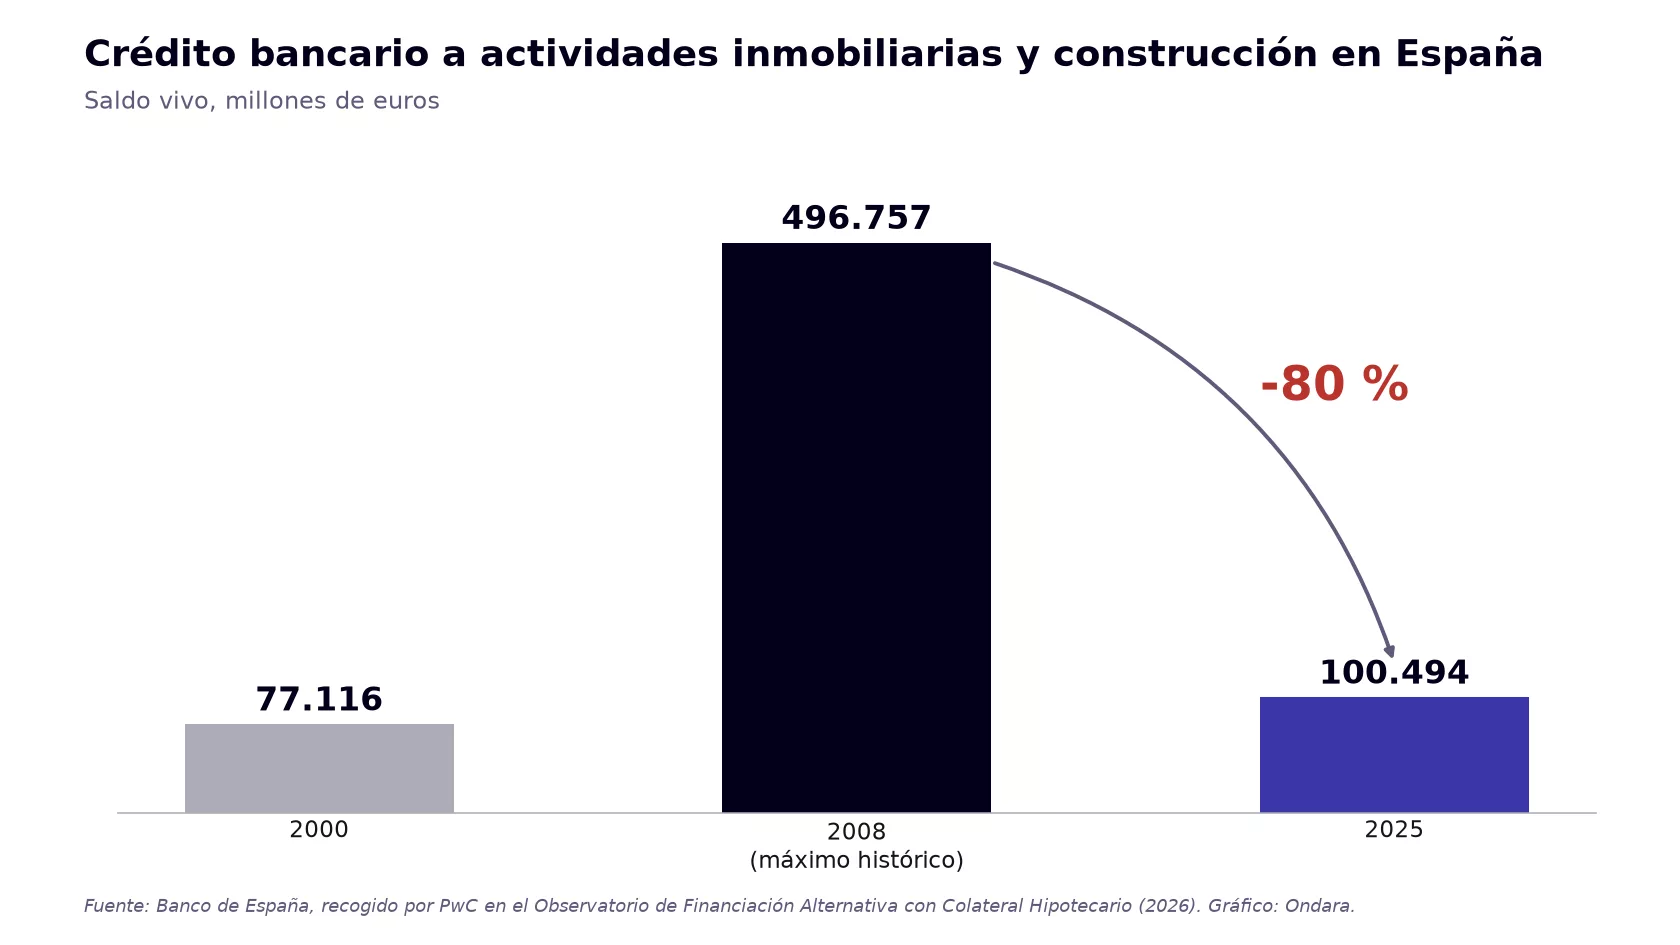
A finales de 2008, el crédito bancario a actividades inmobiliarias y construcción en España llegó a 496.757 millones de euros, cerca del 45 % del PIB de ese año. En 2025 el saldo era de 100.494 millones: un 80 % menos, según datos del Banco de España recogidos por PwC.
No fue solo una reacción a las pérdidas. Basilea III y el Reglamento CRR3, aplicable en la Unión Europea desde el 1 de enero de 2025, elevaron el capital que un banco debe reservar por cada euro prestado al sector inmobiliario. El resultado, según el informe, es una banca muy eficiente en el tramo de menor riesgo (proyectos con preventas, promotores con historial, activos con rentas) que deja sin cubrir la compra de suelo, las fases iniciales y los proyectos que no encajan en sus modelos. Ese hueco es el espacio de la financiación alternativa, que complementa a la banca en lugar de competir con ella.
El mercado en cifras: 2.583 millones en 2025
Con datos de un cuestionario contestado por 22 entidades y entrevistas a fondos, plataformas, bancos y promotores, el informe cuantifica el mercado:
| Indicador | 2023 | 2024 | 2025 | 2026 (previsión) |
|---|---|---|---|---|
| Volumen total (M€) | 1.473 | 1.968 | 2.583 | 3.891 |
| Deuda (M€) | 1.304 | 1.767 | 2.311 | 3.442 |
| Equity (M€) | 169 | 201 | 273 | 450 |
| Operaciones cerradas | 360 | 491 | 594 | 737 |
| Ticket medio de deuda (M€) | 4,0 | 3,9 | 4,1 | 4,9 |
El volumen creció un 32 % anual entre 2023 y 2025. La deuda supone en torno al 89 % del total y crece por dos vías: más operaciones (de 329 en 2023 a 557 en 2025) y tickets algo mayores. El equity se mantiene en 31-43 operaciones al año, pero cada vez más grandes: su ticket medio pasó de 4,7 millones en 2024 a 7,4 millones en 2025.
Quién financia y qué financia
En 2025, los fondos de inversión especializados concedieron 2.116 millones (82 %) y las plataformas de financiación participativa, 467 millones (18 %). El préstamo promotor lo usa el 86 % de los financiadores, el préstamo puente el 82 % y las special situations el 64 %. Por activos, la vivienda está en la cartera del 95 % de los financiadores, seguida de hotelero y logístico (73 %) y de flex living, residencias de estudiantes y oficinas (68 %).
El crowdfunding inmobiliario también ha crecido: de 38 millones en 2018 a 566 millones en 2025, un 47 % anual compuesto (datos de Universo Crowdfunding recogidos por PwC).
Condiciones medias de la deuda alternativa
| Condición | Media | Rango declarado |
|---|---|---|
| LTV (préstamo sobre valor) | 55 % | 30 %-68 % |
| Tipo de interés | 10 % | 7 %-20 % |
| Duración | 28 meses | 11-72 meses |
| Ticket por operación | 4,9 M€ | 0,8-58,3 M€ |
Dos lecturas para el inversor. El LTV medio del 55 % deja un colchón de valor entre la deuda y el inmueble; si quieres repasar el concepto, lee qué es el LTV. Y el tipo medio del 10 % refleja que este capital asume más riesgo que la banca, que financia a tipo referenciado al Euríbor en los tramos más seguros.
España frente a otros países: un 20 % de cuota
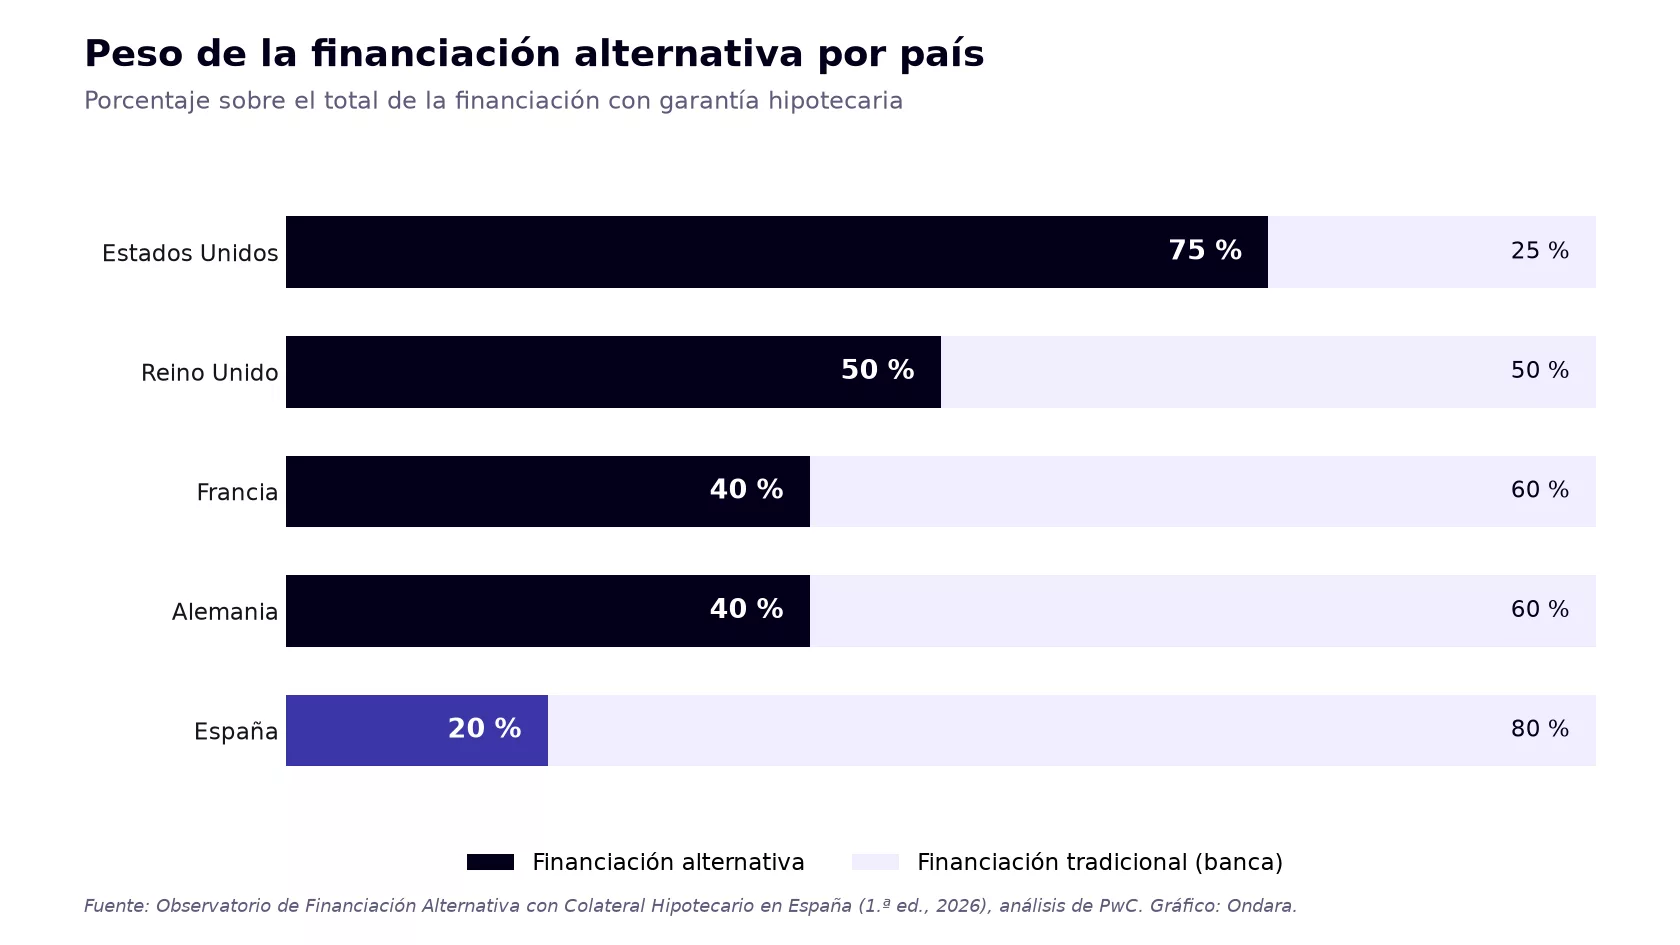
En España, la financiación alternativa representa en torno al 20 % de la financiación con garantía hipotecaria, frente al 75 % de Estados Unidos, el 50 % de Reino Unido y el 40 % de Francia y Alemania. El informe lo interpreta como recorrido de crecimiento: el mercado español sigue muy bancarizado, en parte porque la banca conoce bien el negocio promotor y tiene un incentivo propio, la subrogación de hipotecas a los compradores finales.
Qué impulsa la demanda y la oferta
PwC identifica cinco impulsores de la demanda:
- Déficit de vivienda: según las proyecciones del INE, harán falta unas 238.000 viviendas al año hasta 2039. El déficit acumulado desde 2008 ya suma 665.000 viviendas.
- Construcción industrializada: las viviendas industrializadas entregadas pasaron de 377 en 2019 a 4.272 en 2025 (un 4,6 % de la obra nueva), y la banca tiene dificultades para aceptar como garantía lo fabricado fuera de la parcela.
- Nuevos tipos de activo (build-to-rent, flex living, residencias, centros de datos) sin historial suficiente para los modelos bancarios.
- Operaciones que la banca no puede asumir por regulación, como las special situations.
- Más conocimiento del producto entre promotores y empresas medianas.
Por el lado de la oferta, hay más capital disponible (fondos de pensiones, aseguradoras e inversores particulares), una reducción progresiva del coste de capital, operaciones más cercanas al estándar bancario y una profesionalización acelerada de los operadores.
Tendencias: qué está pasando en el mundo y en España
- Mundo: en Estados Unidos y Reino Unido la financiación no bancaria supera el 50 % de la financiación con garantía hipotecaria, según el informe. El modelo de direct lending nació allí y llegó a Europa entre 2012 y 2014, empezando por Reino Unido y Francia.
- Europa: el CRR3, en vigor desde enero de 2025, endurece el capital que la banca debe reservar por la exposición inmobiliaria, lo que según el informe amplía el espacio de los financiadores alternativos.
- España: la presentación del Observatorio en octubre de 2026 (nota de prensa de PwC) da por primera vez cifras de volumen, operaciones y condiciones de este mercado.
Riesgos a tener en cuenta
El propio informe señala límites y retos que conviene conocer antes de invertir:
- Coste y competencia: la banca ha reaccionado en el segmento de grandes promotores, y la financiación alternativa sigue siendo más cara que la bancaria.
- Ejecución de garantías: la ejecución hipotecaria en España es lenta y costosa, y un endurecimiento de la protección al deudor en operaciones entre profesionales encarecería el mercado.
- Regulación: una normativa futura que reduzca la diferencia con la banca limitaría al sector.
- Calidad de los operadores: algunos cierran operaciones sin el análisis adecuado, un riesgo reputacional ante un cambio de ciclo.
- Entorno macroeconómico: la incertidumbre puede frenar la demanda y aumentar los impagos.
Para el inversor, además: puedes perder parte o todo el capital, el dinero queda inmovilizado durante el plazo y una operación puede durar más de lo previsto. La garantía inmobiliaria mitiga el riesgo, pero no lo elimina.
Qué somos y qué hacemos en Ondara
Ondara Group es un grupo de Barcelona que trabaja desde 2018 en direct lending, real estate y servicios legales (puedes ver nuestras marcas). En el mapa que dibuja el informe, operamos en el tramo del préstamo puente con garantía hipotecaria: concedemos préstamos a empresas, patrimonialistas e inversores inmobiliarios que necesitan liquidez en un momento en el que la banca no llega, siempre con hipoteca de primer rango sobre un inmueble tasado por un tercero.
Los inversores de nuestro club eligen en qué operación entran, desde 25.000 €, con plazos de 12 a 36 meses. Analizamos cada operación con nuestro equipo financiero y legal, gestionamos el préstamo hasta el cobro y buscamos rentabilidades objetivo de doble dígito, nunca garantizadas. Más detalles en quiénes somos y en nuestro análisis de la financiación a promotores en 2026.
Preguntas frecuentes
¿Cuánto mueve la financiación alternativa con garantía hipotecaria en España?
2.583 millones de euros en 2025, con 594 operaciones. La previsión para 2026 es de 3.891 millones, según el Observatorio con análisis de PwC.
¿Compite con la banca?
Según el informe, la complementa: entra en las fases y proyectos que la banca no puede financiar por su marco regulatorio y le cede el relevo cuando el proyecto madura.
¿Qué condiciones tiene una operación media?
LTV del 55 %, tipo de interés del 10 %, 28 meses de duración y un ticket de 4,9 millones, con rangos amplios según la operación.
¿Por qué España tiene menos financiación alternativa que otros países?
Por tradición bancaria, por una banca muy competitiva con los grandes promotores y por cierta aversión cultural al endeudamiento, según el informe.
¿Puede un particular invertir en este mercado?
Sí, a través de plataformas de financiación participativa o de clubes de inversores como el de Ondara, desde 25.000 €. Conlleva riesgo de pérdida de capital y de iliquidez.
En resumen
- El mercado creció un 32 % anual entre 2023 y 2025 y prevé un 51 % más en 2026, hasta 3.891 millones.
- Nace del repliegue bancario: el crédito a promotores cayó un 80 % desde 2008.
- La deuda es casi el 90 % del volumen. Préstamo promotor y préstamo puente son los instrumentos más usados.
- Condiciones medias: LTV del 55 %, 10 % de interés y 28 meses de duración.
- España está en el 20 % de cuota, lejos del 40 %-75 % de otros mercados.
- Toda inversión conlleva riesgo, incluida la pérdida de capital y la iliquidez.
Si quieres conocer cómo invertimos en préstamos con garantía hipotecaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.