Préstamo promotor alternativo: cómo funciona
Un préstamo promotor alternativo es una financiación de la obra, concedida por un financiador no bancario, que permite empezar a construir con menos preventas de las que suele exigir un banco, a cambio de un coste financiero mayor. Para el inversor, es una de las formas más habituales de deuda privada con garantía inmobiliaria.
Este texto es divulgativo. No es una recomendación de inversión.
Qué es el préstamo promotor alternativo
El préstamo promotor financia la construcción de una promoción: el financiador va entregando el dinero a medida que avanza la obra. El préstamo promotor alternativo funciona igual, pero lo concede un fondo especializado o una plataforma en lugar de un banco.
Según el Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026), es el producto más extendido: lo ofrece el 86 % de los financiadores consultados. Es más frecuente que el préstamo puente (82 %) y que las situaciones especiales (64 %).
| Instrumento | Financiadores que lo usan |
|---|---|
| Préstamo promotor | 86 % |
| Préstamo puente | 82 % |
| Situaciones especiales | 64 % |
| Otros | 18 % |
Cómo funciona: disposiciones por hitos de obra
El mecanismo es parecido al del préstamo promotor bancario. El dinero no se entrega de golpe, sino por hitos de obra que verifica un certificador independiente. Así, el financiador desembolsa en función de lo que ya está construido.
- Garantía: normalmente una hipoteca sobre el suelo y la obra en curso.
- Disposición: por tramos, tras la certificación técnica de cada fase.
- Salida: la venta de las viviendas o su refinanciación con un préstamo bancario a largo plazo.
Esta última pieza es la lógica del modelo bridge-to-term: el financiador alternativo cubre la parte inicial y, con la obra avanzada, entra la banca. Según el Observatorio, el banco suele incorporarse cuando las preventas rondan el 50 %.
Por qué se usa: empezar la obra con menos preventas
La banca suele pedir un porcentaje alto de preventas antes de abrir el crédito. Según el Observatorio, la financiación alternativa permite arrancar con menos. Eso tiene una consecuencia económica que el informe destaca: al vender con la obra más avanzada, el promotor puede conseguir mejores precios y un mayor ritmo de absorción, y en la mayoría de los casos eso compensa el mayor coste financiero.
“En la mayoría de los casos” no significa “siempre”. Por eso conviene entender el cálculo.
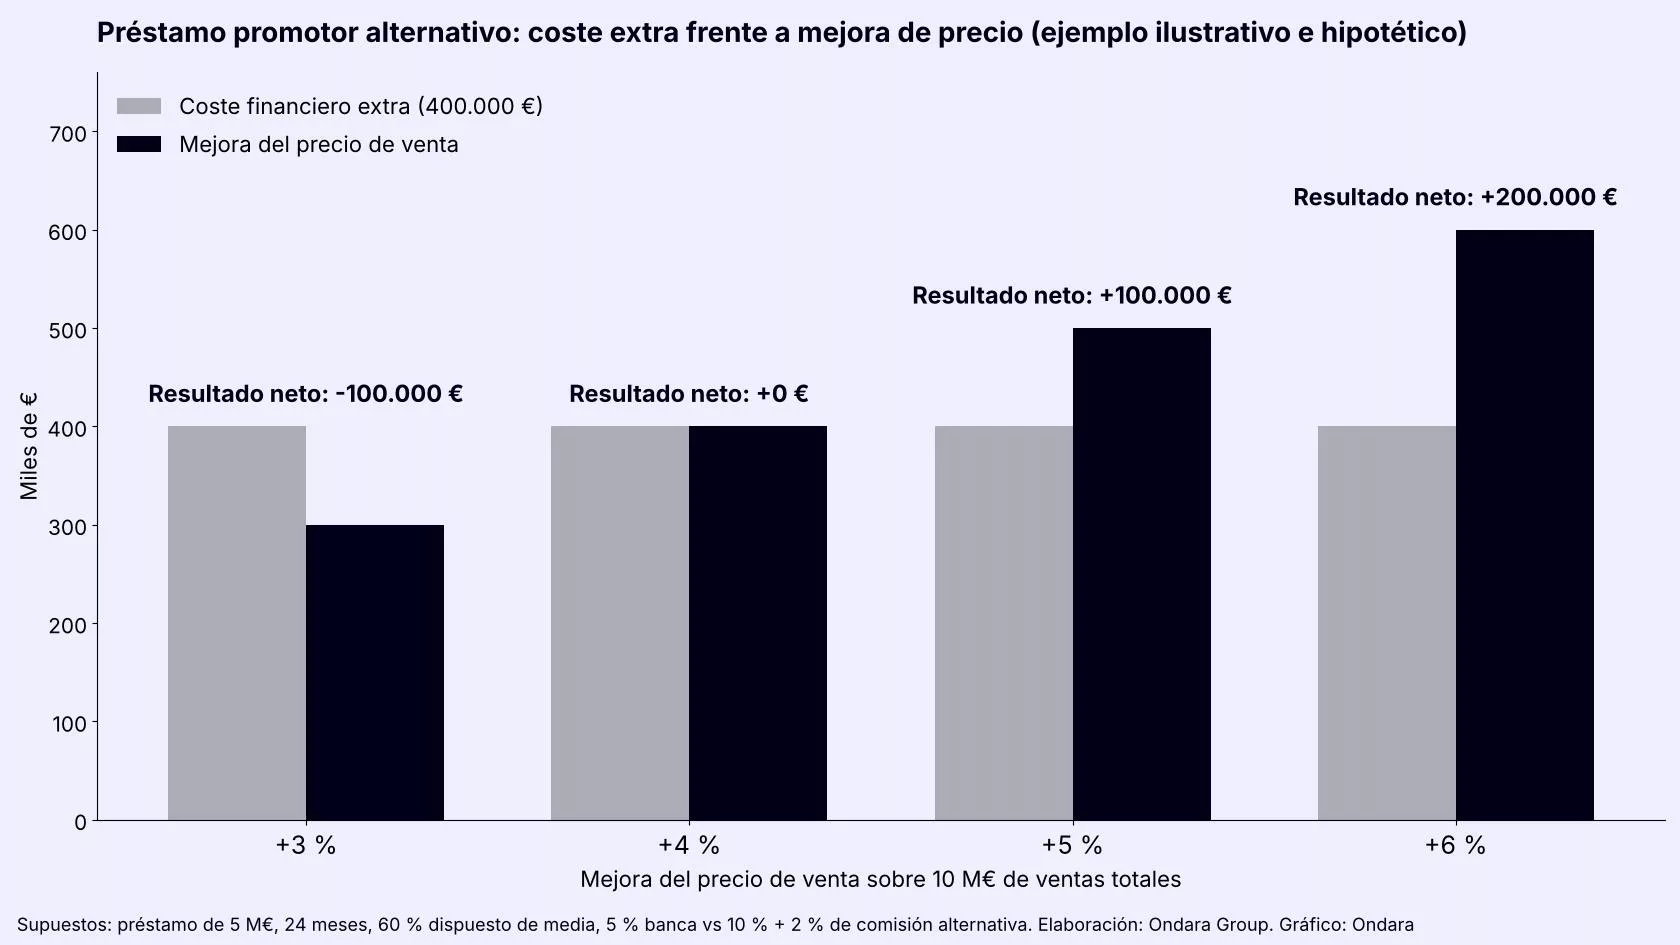
Ejemplo ilustrativo e hipotético: coste extra frente a mejora de precio
Supongamos una promoción con ventas totales de 10 millones de euros y un préstamo de 5 millones a 24 meses. De media se dispone el 60 % del préstamo. Comparamos un préstamo bancario al 5 % con uno alternativo al 10 % más una comisión del 2 %.
| Concepto | Banco | Alternativo |
|---|---|---|
| Intereses (24 meses) | 300.000 € | 600.000 € |
| Comisión | 0 € | 100.000 € |
| Coste total | 300.000 € | 700.000 € |
El coste extra del préstamo alternativo es de 400.000 €, el 4 % de las ventas. La operación compensa al promotor solo si la mejora del precio de venta supera ese 4 %. Con una mejora del 3 %, pierde 100.000 €; con el 5 %, gana 100.000 €; con el 6 %, gana 200.000 €.
Son cifras inventadas para explicar el razonamiento. No son datos de ninguna operación ni una previsión de mercado.
Condiciones medias del mercado
El Observatorio ofrece las condiciones medias de la deuda alternativa con colateral hipotecario en 2025. Incluyen todos los productos, no solo el préstamo promotor.
| Condición | Media | Rango |
|---|---|---|
| Loan to value (LTV) | 55 % | 30 %-68 % |
| Tipo de interés | 10 % | 7 %-20 % |
| Plazo | 28 meses | 11-72 meses |
| Importe medio | 4,9 M€ | 0,8-58,3 M€ |
Si quieres repasar el LTV, lo explicamos en qué es el LTV. Y si te interesa el contexto del mercado, tienes el resumen del Observatorio.
Tendencias: qué está pasando en el mundo y en España
- Zona euro, 29 de octubre de 2026. El BCE mantuvo los tipos (facilidad de depósito en el 2,50 %) y no se compromete con una senda futura. Un coste del dinero alto encarece cualquier promoción. Fuente: BCE, decisión de política monetaria.
- Europa, 8 de septiembre de 2026. Un gestor británico de crédito inmobiliario anunció que su vehículo emblemático superaba los 500 millones de libras en compromisos y que quiere obtener un 20 % de su financiación en países como España y Portugal. Es un indicio de más capital privado interesado en financiar promoción. Fuente: Alternative Credit Investor.
- España, octubre de 2026. El Observatorio estima que la financiación alternativa con colateral hipotecario alcanzará los 3.891 millones de euros en 2026, un 51 % más que en 2025, y recuerda que el crédito bancario a la construcción y a actividades inmobiliarias ha bajado un 80 % desde 2008, según el Banco de España. Fuente: PwC.
Para un inversor particular en España, la lectura es doble: hay más demanda de este tipo de deuda, pero también más oferta y más competencia entre financiadores. Conviene fijarse en la calidad de cada operación, no solo en el tipo de interés.
Riesgos a tener en cuenta
- Riesgo de obra: retrasos, sobrecostes o problemas con el constructor pueden alargar el plazo.
- Riesgo de ventas: si las viviendas se venden más despacio o por menos de lo previsto, el repago se complica.
- Riesgo de valoración: el valor de la garantía puede caer; en suelo y obra en curso es más difícil de estimar.
- Iliquidez y plazo: el capital queda inmovilizado y las operaciones pueden prorrogarse.
- Pérdida de capital: toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. La garantía inmobiliaria mitiga el riesgo, pero no lo elimina.
Hay más detalle en riesgos de la deuda privada inmobiliaria.
Cómo trabaja Ondara Group
Desde 2018, Ondara Group, con sede en Barcelona, estructura operaciones de deuda privada con garantía inmobiliaria y de activos distressed. Analizamos cada operación de forma individual, con inmuebles reales como colateral, buscamos diversificar y mantenemos trato directo con el equipo gestor. La inversión mínima es de 25.000 €. Puedes conocer al equipo en quiénes somos y las marcas del grupo en nuestras marcas.
No ofrecemos rentabilidades garantizadas: toda cifra es un objetivo y puede no cumplirse. Para entender cómo se financia a los promotores en general, consulta también financiación de promotores en 2026.
Preguntas frecuentes
¿Qué es un préstamo promotor alternativo?
Es un préstamo para financiar la construcción de una promoción, concedido por un fondo o plataforma en lugar de un banco, con disposiciones por hitos de obra.
¿Es más caro que el préstamo bancario?
Normalmente sí. A cambio, permite empezar la obra con menos preventas y con otros plazos de decisión.
¿Quién verifica el avance de la obra?
Un certificador independiente comprueba cada hito antes de que se desembolse el siguiente tramo, igual que en el préstamo promotor bancario.
¿Qué pasa si el promotor vende por debajo de lo previsto?
El repago puede retrasarse o reducirse. La garantía hipotecaria ayuda a recuperar el capital, pero no asegura recuperarlo por completo.
¿Puede un inversor particular participar?
Depende del vehículo y de su perfil. En Ondara, la inversión mínima es de 25.000 € y cada oportunidad se explica de forma individual.
En resumen
- El préstamo promotor lo usa el 86 % de los financiadores alternativos, según el Observatorio de octubre de 2026.
- Se desembolsa por hitos de obra verificados por un certificador independiente.
- Permite empezar con menos preventas, a cambio de un coste financiero mayor.
- En el ejemplo ilustrativo e hipotético, compensa si el precio mejora más del 4 %.
- Hay riesgos de obra, ventas, valoración e iliquidez, y se puede perder parte o todo el capital.
Si quieres conocer cómo invertimos con activos reales, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.