Retos de la financiación alternativa en España (2026)
Los retos de la financiación alternativa en España son, sobre todo, la fuerte competencia de la banca con los grandes promotores, la aversión cultural al endeudamiento y varias incertidumbres jurídicas y de mercado. Por eso la financiación alternativa pesa en España un 20 % del total, frente al 75 % de Estados Unidos o el 50 % del Reino Unido.
Este texto es divulgativo. No es una recomendación de inversión.
Cuánto pesa la financiación alternativa en España
El Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026) estima que el volumen alternativo con colateral hipotecario pasó de 1.473 millones de euros en 2023 a 2.583 en 2025, con 3.891 previstos para 2026. Crece, pero parte de una base pequeña.
| Mercado | Cuota de la financiación alternativa |
|---|---|
| Estados Unidos | 75 % |
| Reino Unido | 50 % |
| Francia y Alemania | 40 % |
| España | 20 % |
La diferencia con otros países no se explica por falta de demanda. El informe señala dos limitaciones concretas y varios retos latentes. Los repasamos uno a uno. Para ver el mercado en cifras, puedes consultar nuestro análisis de la financiación alternativa hipotecaria en España.
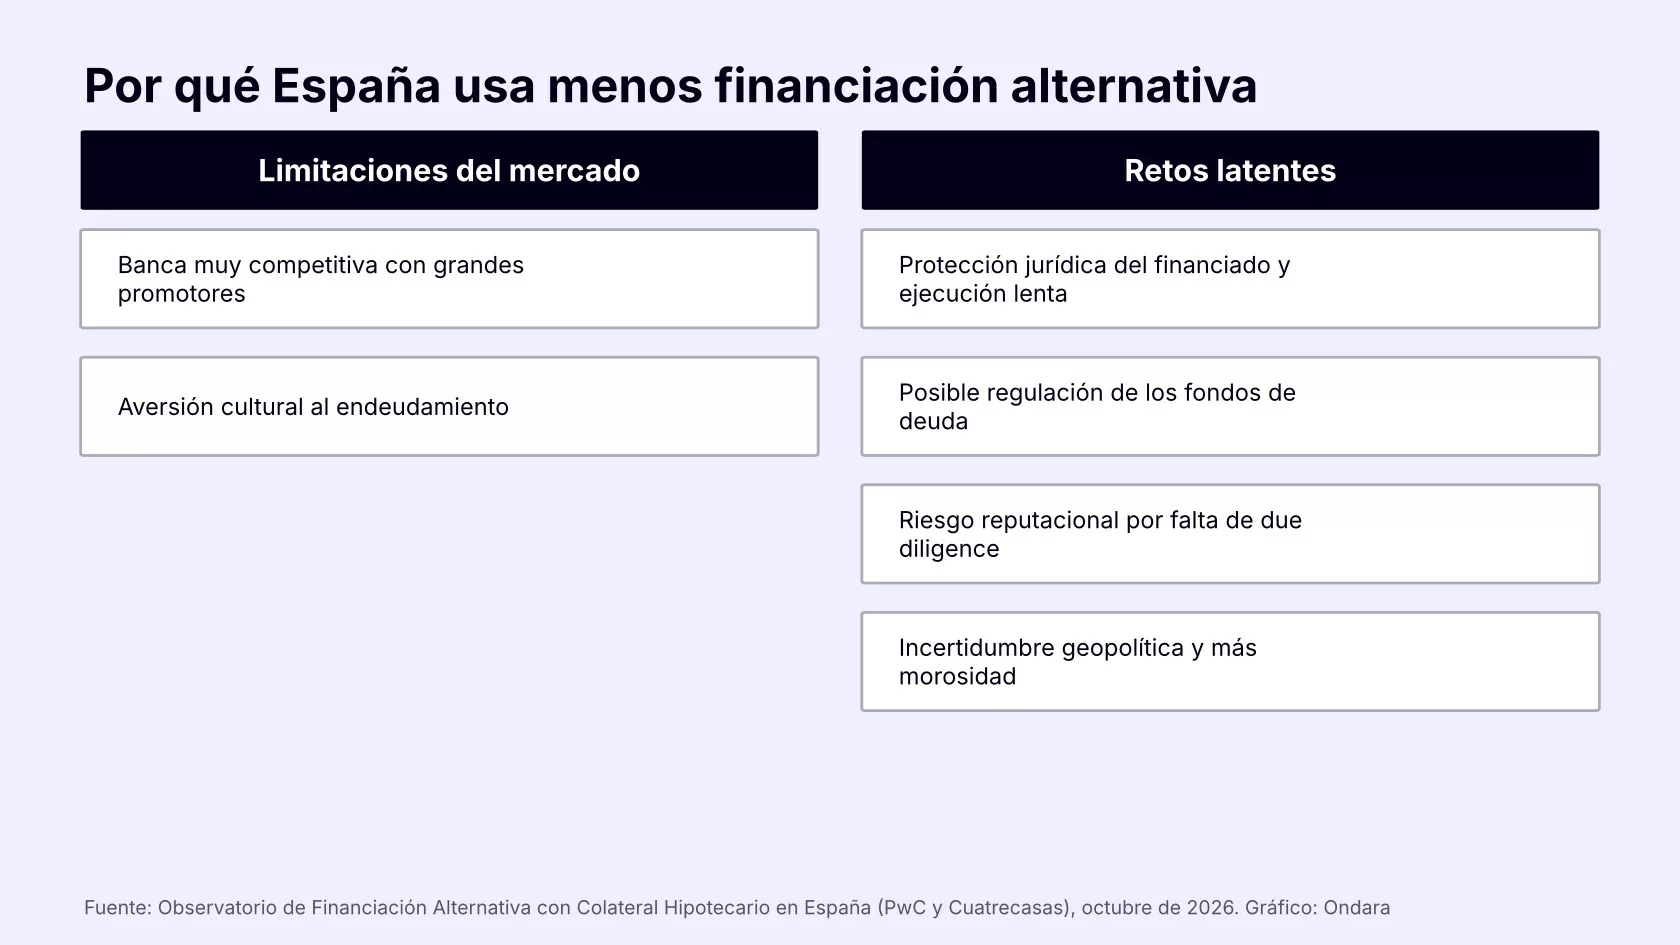
Primera limitación: una banca muy competitiva con los grandes promotores
Los bancos españoles conocen bien a los grandes promotores: tienen su historial y su perfil de riesgo. Además, ganan con la venta cruzada de las subrogaciones hipotecarias de los compradores de cada vivienda. Según el Observatorio, la banca ha flexibilizado sus criterios en ese segmento.
Esto reduce el espacio de la financiación alternativa en las operaciones grandes y recurrentes. Su hueco está en otros lugares, como las fases iniciales de compra de suelo o las operaciones de tamaño medio.
Segunda limitación: aversión cultural al endeudamiento
El informe apunta que muchos patrimonialistas, family offices y empresas conservadoras ven el endeudamiento con reticencia. En el Reino Unido o en Estados Unidos es normal combinar varios tramos de deuda en una misma operación. En España, todavía no tanto.
Eso frena la demanda de estructuras con varios niveles de financiación, aunque la oferta crezca. Para entender cómo se combinan, puedes leer la diferencia entre deuda y equity inmobiliario.
Retos latentes del mercado
Además de esas dos limitaciones, el Observatorio recoge cuatro retos que pueden condicionar el desarrollo del sector:
- Protección jurídica del financiado y lentitud de la ejecución. Recuperar una garantía puede tardar. Lo explicamos en ejecuciones hipotecarias en 2026.
- Posible regulación de los fondos de deuda. Un cambio normativo podría alterar costes y condiciones.
- Riesgo reputacional. Operadores sin una diligencia debida adecuada pueden dañar la imagen de todo el sector.
- Incertidumbre geopolítica y macroeconómica. Un entorno más incierto puede traer más morosidad.
| Tipo | Factor | Efecto principal |
|---|---|---|
| Limitación | Banca competitiva con grandes promotores | Menos espacio en operaciones grandes |
| Limitación | Aversión cultural a la deuda | Menor demanda de estructuras multinivel |
| Reto | Protección jurídica y ejecución lenta | Recuperación más larga |
| Reto | Posible regulación | Cambios en costes y condiciones |
| Reto | Riesgo reputacional | Pérdida de confianza |
| Reto | Incertidumbre y morosidad | Más impagos posibles |
La conclusión del informe: la banca no elimina el espacio alternativo
El Observatorio concluye que la competitividad bancaria no elimina el espacio de la financiación alternativa, sino que lo redefine. Ese espacio se concentra en el segmento medio del mercado, en las fases iniciales de los proyectos y en las operaciones que quedan fuera del perímetro bancario, por ejemplo las que exigen rapidez o no computan igual en la CIRBE.
Tendencias: qué está pasando en el mundo y en España
- Mundo, 17 de octubre de 2026. El recuento de Private Equity List contabiliza 55 gestoras de crédito privado en Europa y 26 nuevos vehículos de crédito lanzados en 2026 hasta el 16 de octubre. Es un dato de una fuente especializada, no oficial.
- Mundo, primer semestre de 2026. La revisión semestral de CVC describe una actividad de préstamo más moderada y un mercado más selectivo, aunque la financiación de adquisiciones siguió fuerte.
- España, 28 de septiembre de 2026. Según Brainsre, Hipoges estima entre 8.000 y 10.000 millones de euros en ventas de carteras con garantía este año, y unos 4.500 millones vendidos hasta junio. Es una estimación de un operador del mercado.
Para un inversor particular en España, la lectura es prudente: el mercado crece y se profesionaliza, pero también se vuelve más selectivo. Eso hace más importante analizar la calidad de cada operación y de cada gestor.
Qué significa para un inversor particular
Los retos del sector no son una señal de alarma, pero sí una guía de qué preguntar. Antes de invertir conviene saber quién gestiona la operación, qué garantía tiene, cuál es el plazo y cómo se recupera el capital si algo falla. También es útil entender el momento del mercado: una banca competitiva con los grandes promotores deja más protagonismo a la financiación alternativa en operaciones medianas y fases tempranas, donde el análisis individual de cada caso pesa más. Diversificar entre operaciones y no concentrar todo el capital en una sola es una buena práctica general.
Riesgos a tener en cuenta
Invertir en deuda privada con garantía inmobiliaria conlleva riesgos. Puedes perder parte o la totalidad del capital invertido.
- Impago del prestatario. La garantía inmobiliaria mitiga el riesgo, pero no lo elimina. Más detalle en riesgos del impago en deuda privada inmobiliaria.
- Iliquidez y plazo. Las operaciones tienen un plazo y no siempre se puede salir antes.
- Valoración del inmueble. Si el valor baja, la garantía cubre menos.
- Riesgo legal y de ejecución. Recuperar una garantía puede ser lento.
- Cambios regulatorios. Nuevas normas pueden modificar condiciones y costes.
Cómo trabaja Ondara Group
En Ondara Group estructuramos operaciones de deuda privada con activos reales como colateral. Analizamos cada operación de forma individual, buscamos diversificar y mantenemos un trato directo con el equipo gestor desde 2018. La inversión mínima es de 25.000 €. Puedes conocer al equipo en quiénes somos y las marcas del grupo en nuestras marcas.
No ofrecemos rentabilidades garantizadas: toda cifra es un objetivo y puede no cumplirse. Si eres un inversor con patrimonio relevante, también puede interesarte la inversión alternativa para family offices.
Preguntas frecuentes
¿Por qué la financiación alternativa pesa solo un 20 % en España?
Según el Observatorio, por la competitividad de la banca con los grandes promotores y por la aversión cultural al endeudamiento, entre otros factores.
¿Va a desaparecer el espacio de la financiación alternativa si la banca flexibiliza?
No necesariamente. El informe concluye que lo redefine: se concentra en el segmento medio, las fases iniciales y las operaciones fuera del perímetro bancario.
¿Qué retos legales tiene este mercado?
La protección jurídica del financiado y la lentitud de la ejecución, además de una posible regulación de los fondos de deuda.
¿Tiene riesgos este mercado?
Sí. Existe riesgo de impago, de iliquidez y de valoración, y se puede perder parte o todo el capital.
¿Cuánto hay que invertir en Ondara Group?
La inversión mínima es de 25.000 €, y cada oportunidad se explica de forma individual.
En resumen
- La financiación alternativa pesa un 20 % en España, frente al 75 % de EE. UU. y el 50 % del Reino Unido (Observatorio, octubre de 2026).
- Dos limitaciones: banca muy competitiva con grandes promotores y aversión cultural a la deuda.
- Cuatro retos: ejecución lenta, posible regulación, riesgo reputacional e incertidumbre macroeconómica.
- La competencia bancaria no elimina el espacio alternativo: lo redefine.
- Hay riesgos reales, incluida la pérdida parcial o total del capital.
Si quieres conocer cómo invertimos con activos reales, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.