Financiación alternativa y CIRBE: guía para el inversor
La financiación alternativa con garantía hipotecaria no computa, con carácter general, en la CIRBE, la base de datos de riesgos del Banco de España, mientras que la bancaria sí lo hace siempre. Así lo recoge el Observatorio de Financiación Alternativa con Colateral Hipotecario en España (octubre de 2026). Para un inversor particular, la diferencia importa por un motivo práctico: lo que no figura en un registro común lo tienes que analizar tú, con más cuidado.
Es un texto divulgativo. No es una recomendación de inversión.
Qué es la CIRBE y qué registra
La CIRBE es la Central de Información de Riesgos del Banco de España. Según el Banco de España, recoge los préstamos, créditos, avales y garantías que las entidades declarantes mantienen con sus clientes. Las entidades la consultan cuando alguien solicita una operación de riesgo para ver cuánto endeudamiento tiene. Se facilita información cuando el riesgo acumulado supera los 1.000 euros. Y, como aclara el propio organismo, no es un registro de morosos.
Esto tiene una consecuencia: cuando una deuda computa en la CIRBE, los demás bancos la ven. Por eso una operación bancaria puede reducir la capacidad del prestatario para obtener nueva financiación bancaria.
Financiación alternativa y CIRBE: qué dice el Observatorio
El Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas, explica el origen de las diferencias: la financiación alternativa no está sujeta a los requisitos de capital de Basilea III/IV que sí deben cumplir los bancos (en la Unión Europea, el CRR3, aplicable desde el 1 de enero de 2025). De esa causa común derivan el resto de rasgos, entre ellos el cómputo en la CIRBE. Conviene leerlo con matices:
- El informe dice «con carácter general». No es una regla sin excepciones.
- Que una deuda no aparezca en la CIRBE no significa que no exista. Sigue siendo una obligación del prestatario, con su garantía y sus plazos.
- El prestatario debe informar con transparencia de su endeudamiento a cualquier financiador que se lo pida.
Si quieres el marco general, lo vimos en financiación alternativa o bancaria. Aquí nos centramos en el registro y en lo que cambia para quien invierte.
Banca y financiación alternativa: comparativa
| Aspecto | Financiación bancaria | Financiación alternativa |
|---|---|---|
| Cómputo en CIRBE | Computa siempre | No computa con carácter general |
| Marco regulatorio | Basilea III/IV, BCE y Banco de España | Sin marco de capital equivalente |
| Análisis de la operación | Historial y balances del prestatario | Viabilidad del proyecto y plan de salida |
| Riesgo | Bajo / medio | Medio / alto |
| Coste | Fijo o variable referenciado al Euríbor | Superior al bancario |
LTV, plazos y estructura de repago
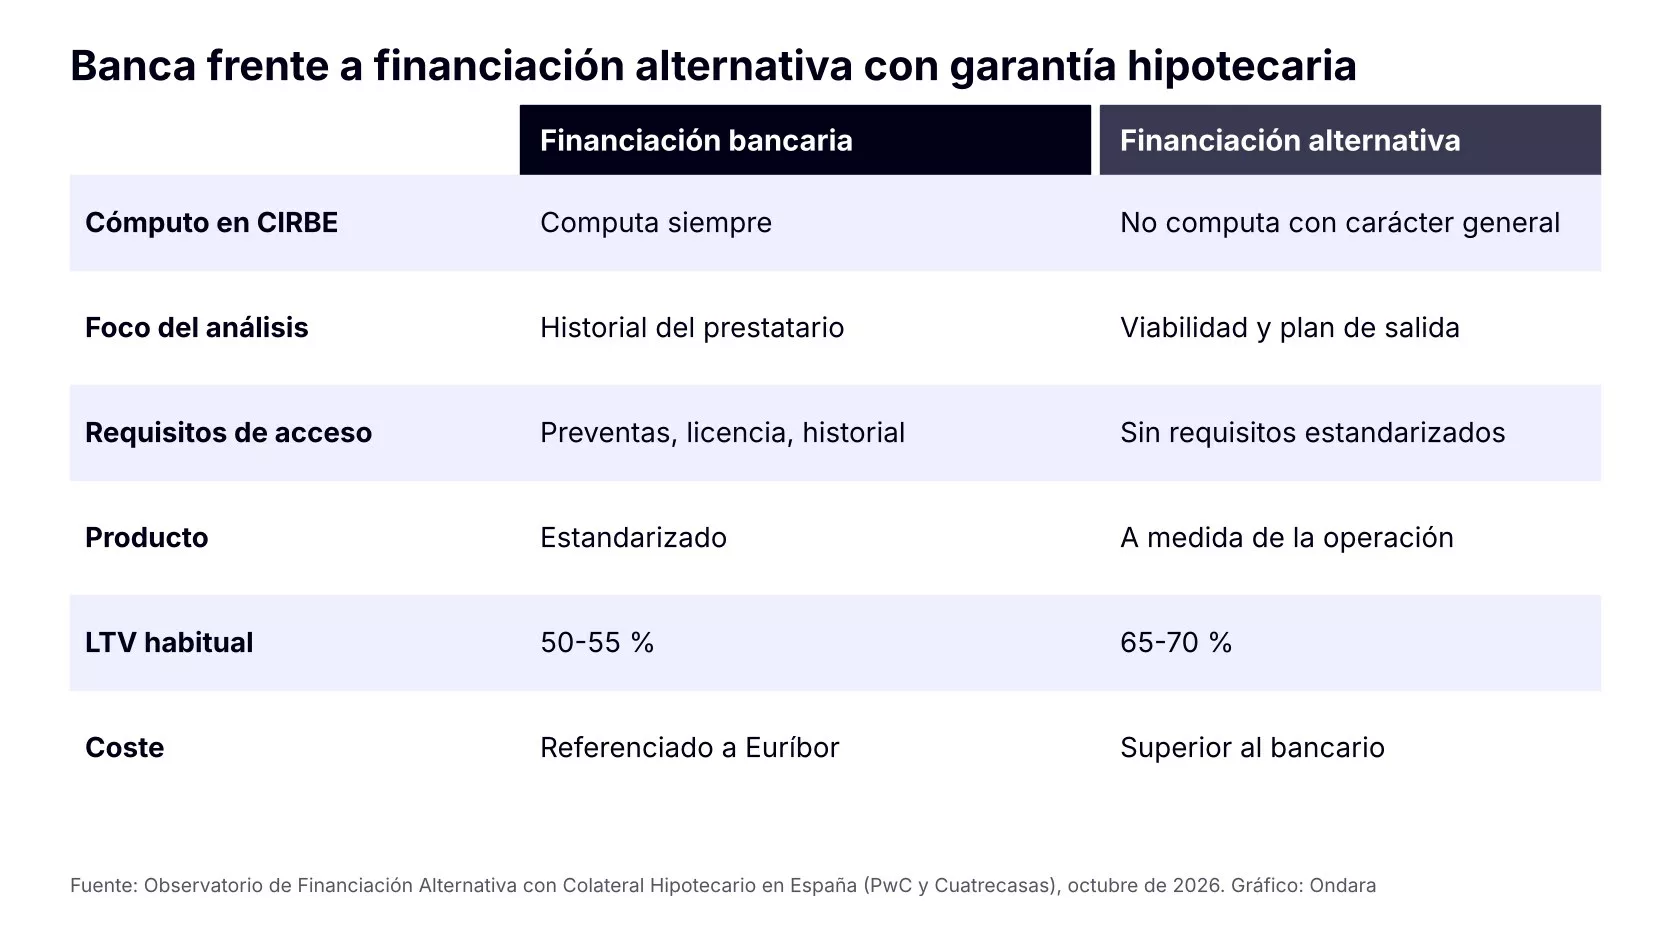
El Observatorio cita otras ventajas para el prestatario. El LTV (préstamo sobre valor del activo) puede situarse entre el 65 % y el 70 %, frente al 50-55 % habitual de la banca. Se han visto operaciones cerradas en menos de un mes desde la documentación, y hay estructuras de repago como el pago único al vencimiento (bullet) o el pago solo de intereses (interest-only).
Tienen contrapartidas: un coste mayor, un seguimiento más estrecho y plazos ajustados al plan de salida. Un LTV más alto también deja menos margen si el valor del activo baja.
Tendencias: qué está pasando en el mundo y en España
- Mundo (13 de octubre de 2026). El capítulo 1 del Global Financial Stability Report del FMI señala que los mercados son resilientes, pero que el mayor apalancamiento y los riesgos de liquidez contingente en la deuda privada podrían amplificar episodios de estrés.
- España (24 de julio de 2026). Según la nota del Banco de España sobre la encuesta SAFE del segundo trimestre, el acceso a la financiación bancaria siguió mejorando, pero los tipos de los préstamos subieron por segundo trimestre consecutivo y el indicador de obstáculos empeoró levemente en las pymes.
- España (octubre de 2026). El Observatorio prevé 3.891 millones de euros de financiación alternativa con colateral hipotecario en 2026 (+51 %). Es una previsión, no un dato cerrado. Más detalle en este análisis del mercado.
Qué significa para un inversor particular: si el capital privado gana peso y esas operaciones no pasan por los registros bancarios, la diligencia (análisis previo) del gestor y la tuya se vuelve más importante.
Qué significa para el inversor
- Más análisis propio. No hay un registro común donde comprobar el endeudamiento total del prestatario. Pregunta cómo lo verifica el gestor.
- Garantía y valoración. Mira el rango de la hipoteca, la tasación y el LTV. Lo explicamos en cómo se analiza el valor de la garantía.
- Plan de salida. Debe ser realista: venta, refinanciación bancaria u otra fuente de repago identificada.
- Información periódica. Pide saber cómo evoluciona la operación mientras dure.
Ondara trabaja con activos reales como colateral, analiza cada operación de forma individual y busca diversificar, con trato directo con el equipo gestor desde 2018. Puedes conocer quiénes somos. Ondara busca rentabilidades objetivo de doble dígito, que nunca están garantizadas.
Riesgos a tener en cuenta
Toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. La garantía inmobiliaria mitiga el riesgo, pero no lo elimina.
- Riesgo de impago. Si el prestatario no paga, recuperar el capital puede requerir una ejecución lenta. Lo detallamos en riesgos de la deuda privada inmobiliaria.
- Menor visibilidad. La falta de un registro común dificulta conocer otras deudas del prestatario.
- Valor de la garantía. Un LTV alto reduce el margen si bajan los precios.
- Iliquidez y plazo. Salir antes del vencimiento puede no ser posible, y los retrasos alargan el plazo.
- Riesgo regulatorio. El propio Observatorio apunta a una posible regulación futura de los fondos de deuda.
Preguntas frecuentes
¿Qué es la CIRBE?
Es la base de datos del Banco de España con los riesgos de crédito que las entidades declarantes mantienen con sus clientes. No es un registro de morosos.
¿La financiación alternativa aparece en la CIRBE?
Según el Observatorio, no computa con carácter general. Depende de quién conceda la financiación y de cada caso; conviene consultarlo con un asesor.
¿Significa que esa deuda no existe para el prestatario?
No. Es una obligación real, con su garantía, sus plazos y sus consecuencias si no se paga.
¿Qué LTV suele ofrecer la financiación alternativa?
El Observatorio cita entre el 65 % y el 70 %, frente al 50-55 % habitual de la banca. Es una referencia de mercado, no una condición fija.
¿Qué debo comprobar como inversor?
La garantía, el LTV, el plazo, el plan de salida y la información que recibirás durante la operación.
En resumen
- La CIRBE registra riesgos bancarios; la financiación alternativa con garantía hipotecaria no computa con carácter general.
- La causa es el distinto marco regulatorio, no la ausencia de disciplina: la garantía y el análisis del proyecto estructuran la operación.
- Más LTV, más agilidad y más flexibilidad llegan con más coste y más seguimiento.
- Para el inversor, menos visibilidad pública exige más análisis propio.
- Toda inversión conlleva riesgos, incluida la pérdida del capital.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
¿Necesitas financiación alternativa? Si eres empresa, promotor o particular y buscas un préstamo con garantía inmobiliaria, puedes solicitarlo a través de Préstamo Capital, nuestra marca de financiación. Contacta con Préstamo Capital y estudiaremos tu caso. La concesión está sujeta al análisis y aprobación de cada operación.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.