
Equity en promoción inmobiliaria: qué es y cómo funciona
El equity en promoción inmobiliaria es el capital que se sitúa por debajo de la deuda en un proyecto: cubre el hueco entre lo que presta el financiador senior y los fondos propios del promotor, y cobra el último. Por eso asume más riesgo y exige más retorno. En España ese segmento movió 273 millones de euros en 2025 y se prevén 450 en 2026, según el Observatorio. Te explicamos cómo funciona y qué debe mirar un inversor particular.
Este texto es divulgativo. No es una recomendación de inversión.
Qué es el equity en promoción inmobiliaria
Un proyecto residencial se financia por capas. Primero, el préstamo senior. Después, los fondos propios del promotor. Entre ambos suele quedar un hueco: el máximo endeudamiento que admite el financiador senior no cubre todo lo que el promotor no puede aportar. Ese hueco lo ocupa el equity alternativo.
Sus rasgos, según el Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026):
- El promotor conserva la gestión del proyecto. El inversor no interviene en la operativa.
- El retorno llega por dividendos, por liquidación del proyecto o por participación en el resultado.
- Es el último en el orden de cobro: primero se paga la deuda.
- Los family offices suelen entrar por esta vía.
Si quieres ver la diferencia entre ambas posiciones, lee deuda o equity inmobiliario.
Cifras del equity alternativo en España
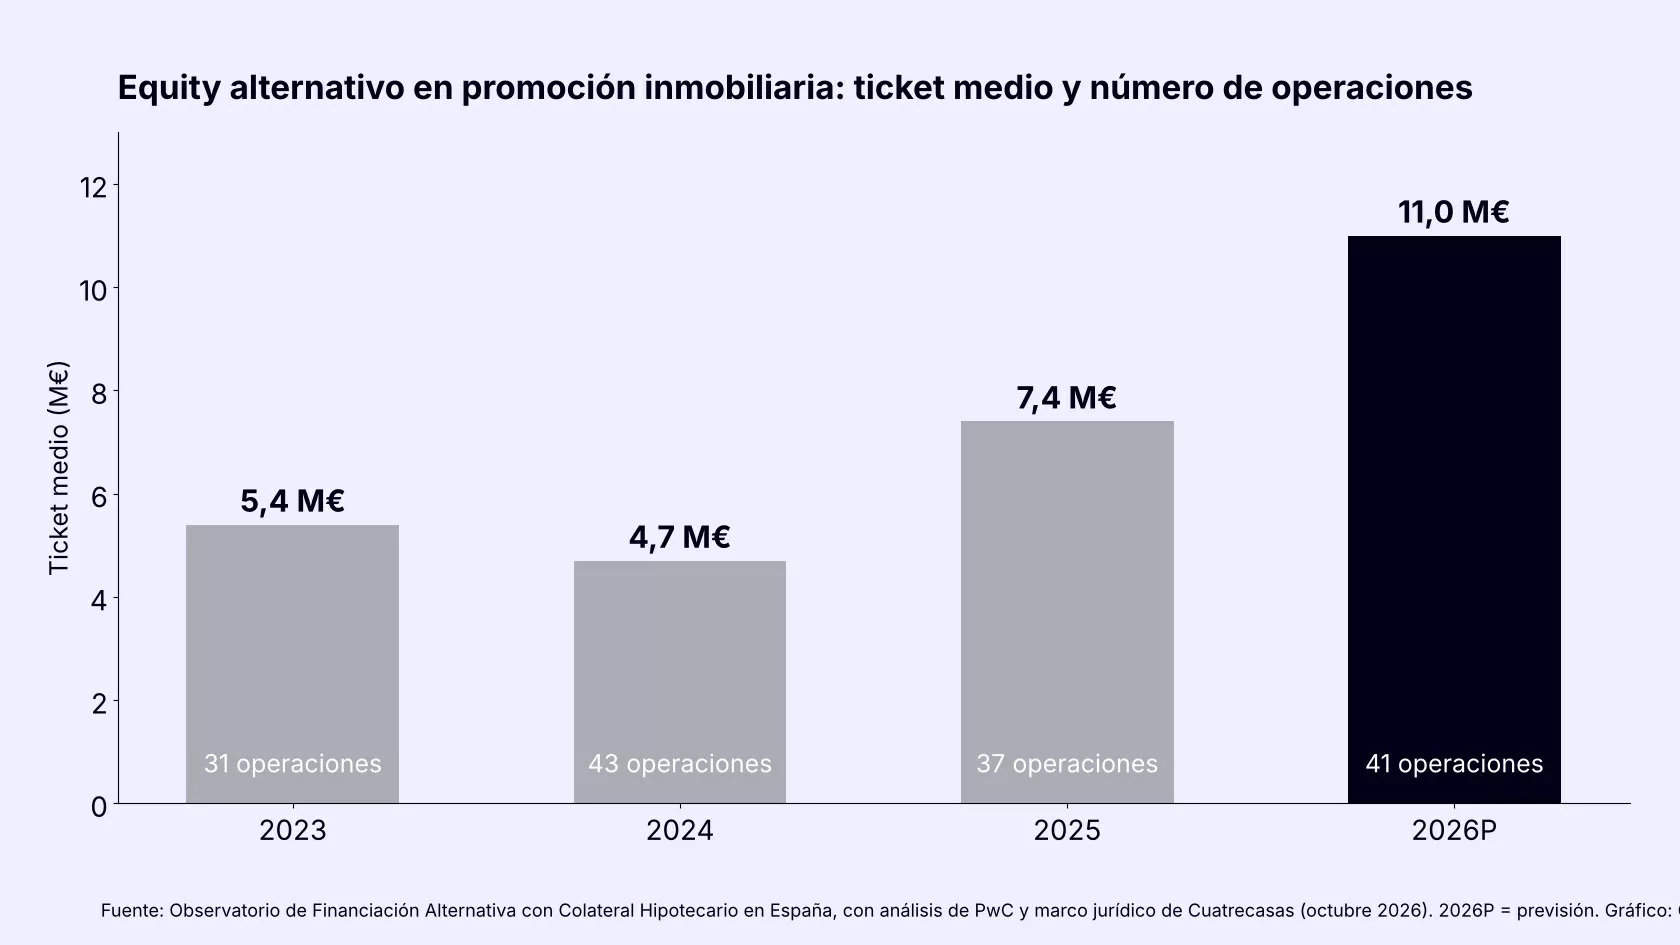
El volumen de equity alternativo en promoción pasó de 169 millones de euros en 2023 a 273 en 2025 (+27 % anual). Para 2026 se prevén 450 millones, un 65 % más. Pesa entre el 10 % y el 12 % del total de la financiación alternativa con garantía hipotecaria.
| Año | Volumen (M€) | Operaciones | Ticket medio (M€) |
|---|---|---|---|
| 2023 | 169 | 31 | 5,4 |
| 2024 | 201 | 43 | 4,7 |
| 2025 | 273 | 37 | 7,4 |
| 2026P | 450 | 41 | 11,0 |
La lectura importante es esta: el segmento crece por tamaño, no por número de operaciones. El ticket medio sube un 57 % en 2025 y un 49 % en 2026P, mientras que las operaciones apenas varían (+9 % anual). Hay menos operaciones grandes, no muchas más.
Tendencias: qué está pasando en el mundo y en España
- España, octubre de 2026: el Observatorio prevé que la financiación alternativa con garantía hipotecaria alcance 3.891 millones de euros en 2026, frente a 2.583 en 2025. Lo detallamos en financiación alternativa hipotecaria en España: cifras 2026. La cuota alternativa de la promoción residencial se analiza en este otro artículo, con un perímetro de medición distinto.
- Mundo, 13 de octubre de 2026: el Global Financial Stability Report del FMI señala que el apalancamiento creciente y los riesgos de liquidez contingente en el crédito privado podrían amplificar un episodio de estrés. Para el inversor, es un recordatorio: cuanto más abajo en la estructura de capital, más pesa la liquidez y la disciplina en la selección.
- Tipos, 16 de septiembre de 2026: el BCE elevó el tipo de la facilidad de depósito hasta el 2,50 %, según su tabla oficial de tipos. Con tipos más altos, la deuda senior cuesta más y el equity absorbe más presión en los proyectos ajustados.
Qué significa para un inversor en España: el equity es el tramo más sensible a un cambio de ciclo. Si el precio de venta o los costes se desvían, el primero en notarlo es quien cobra el último.
Ejemplo ilustrativo: por qué el equity cobra el último
Imagina un proyecto con un coste total de 10 millones de euros. Es un ejemplo ilustrativo e hipotético, sin intereses ni gastos, para entender el orden de cobro:
- Deuda senior: 6,5 millones.
- Equity de un inversor: 2,0 millones.
- Fondos propios del promotor: 1,5 millones.
Se supone que inversor y promotor reparten lo que sobra tras pagar la deuda en proporción a su aportación. Cambia solo el precio de venta total.
| Escenario de ventas | Ingresos (M€) | Tras pagar la deuda (M€) | Cobro del inversor en equity (M€) |
|---|---|---|---|
| Base | 11,50 | 5,00 | 2,86 |
| Precios -10 % | 10,35 | 3,85 | 2,20 |
| Precios -20 % | 9,20 | 2,70 | 1,54 |
Con una caída del 20 % en los ingresos, la deuda senior cobra íntegra, pero el equity recupera menos de lo aportado (1,54 frente a 2,0). Ese es el motivo por el que el equity exige un retorno objetivo mayor y por el que no es para cualquier porcentaje de la cartera.
Cómo trabaja Ondara en este contexto
Ondara Group es una gestora de inversiones alternativas con sede en Barcelona, activa desde 2018. Estructuramos operaciones de deuda privada con garantía inmobiliaria, analizamos cada una de forma individual y trabajamos con activos reales como colateral. El inversor tiene trato directo con el equipo gestor y una inversión mínima de 25.000 €. Puedes conocer al equipo en quiénes somos. Si inviertes a través de un family office, mira también inversión alternativa y family offices en España.
Riesgos a tener en cuenta
Toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. En el equity de promoción, además:
- Posición subordinada: cobra después de la deuda y absorbe las primeras pérdidas.
- Riesgo de promotor y de obra: retrasos, sobrecostes o licencias pueden recortar el resultado.
- Riesgo de mercado: si los precios o el ritmo de ventas bajan, se reduce lo que sobra tras la deuda.
- Iliquidez y plazo: el capital queda inmovilizado hasta la liquidación del proyecto.
- Sin control operativo: el inversor no gestiona el proyecto.
- Riesgo de dato: 2026 es una previsión y las cifras de mercado pueden revisarse.
La garantía inmobiliaria que respalda la deuda no protege al equity: mitiga el riesgo del acreedor, no el del socio. Para comparar con la deuda, mira los riesgos de la deuda privada inmobiliaria.
Preguntas frecuentes
¿Qué es el equity en promoción inmobiliaria?
Es capital que se aporta a un proyecto por debajo de la deuda. Cobra el último y, a cambio, tiene un retorno objetivo mayor y más riesgo.
¿En qué se diferencia de la deuda?
La deuda tiene un tipo pactado, vencimiento y garantía. El equity depende del resultado del proyecto y no tiene garantía propia.
¿Cuánto equity alternativo hay en España?
273 millones de euros en 2025 y 450 previstos en 2026, según el Observatorio con análisis de PwC.
¿Por qué crece el ticket medio?
Porque las operaciones son más grandes, no porque haya muchas más. Entre 2024 y 2026P el ticket pasa de 4,7 a 11,0 millones de euros.
¿Puede un particular invertir en equity inmobiliario?
Sí, pero con riesgo de pérdida de capital e iliquidez. Conviene analizar cada proyecto con un profesional antes de invertir.
En resumen
- El equity cubre el hueco entre la deuda senior y los fondos propios del promotor, y cobra el último.
- Movió 273 millones de euros en 2025 y se prevén 450 en 2026 (Observatorio, PwC).
- El segmento crece por tamaño de operación, no por número.
- Más retorno objetivo implica más riesgo, incluida la pérdida de capital y la iliquidez.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.



