Déficit de vivienda en España: cifras y financiación
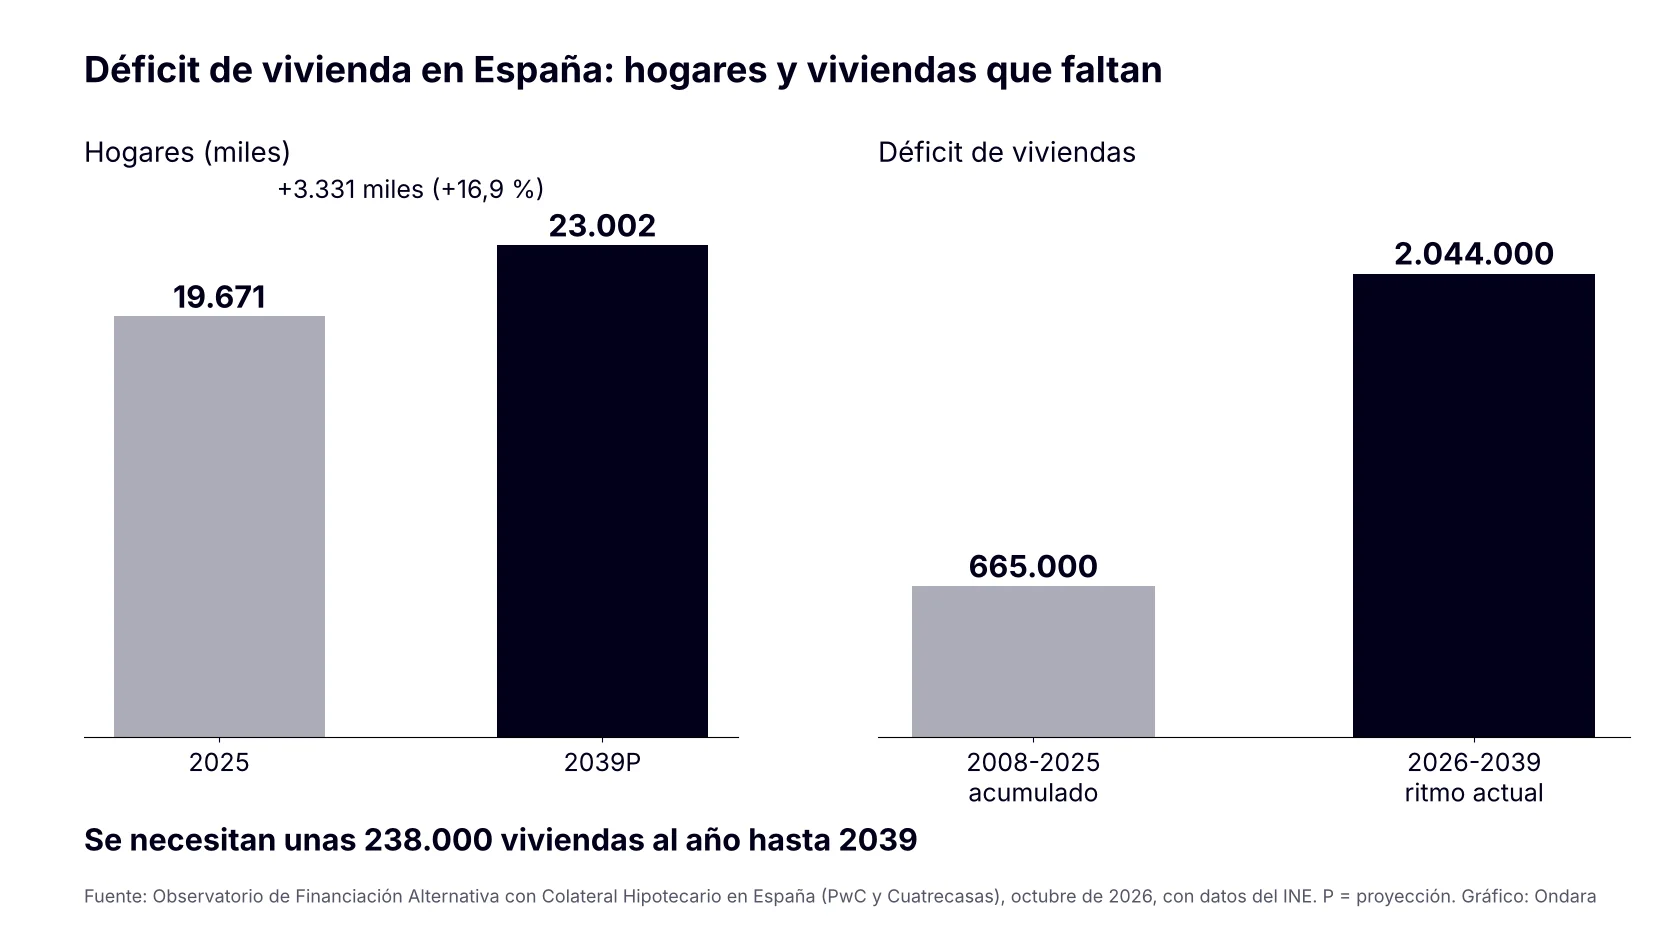
El déficit de vivienda en España es la diferencia entre los hogares que se forman y las viviendas que se construyen. Según el Observatorio de Financiación Alternativa con Colateral Hipotecario, faltan 665.000 viviendas acumuladas entre 2008 y 2025 y harían falta unas 238.000 al año hasta 2039. Te explicamos las cifras, por qué la banca no basta para cubrir esa necesidad y qué significa para un inversor particular.
Este texto es divulgativo. No es una recomendación de inversión.
Déficit de vivienda en España: las cifras del Observatorio
El Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026) parte de las proyecciones de hogares del INE. Los datos principales son estos:
| Indicador | Dato |
|---|---|
| Hogares en 2025 | 19.671 miles |
| Hogares previstos en 2039 | 23.002 miles |
| Hogares adicionales | 3.331 miles (+16,9 %) |
| Viviendas necesarias al año | Unas 238.000 |
| Déficit acumulado 2008-2025 | 665.000 viviendas |
| Déficit adicional 2026-2039 al ritmo actual | 2.044.000 viviendas |
La cifra anual sale de dividir los 3.331 miles de hogares nuevos entre los 14 años que van de 2026 a 2039. Si el ritmo de construcción no sube, el déficit adicional sería de 2.044.000 viviendas, según el informe. Son proyecciones: dependen de la demografía y de la construcción real.
Por qué no se construye lo que hace falta
El Observatorio señala cuatro frenos de oferta:
- Suelo finalista escaso: hay poco suelo urbanizado y listo para edificar.
- Plazos urbanísticos largos: planeamiento y licencias retrasan el inicio de la obra.
- Costes de construcción: subieron un 48,3 % entre 2018 y 2025.
- Falta de mano de obra cualificada: es un cuello de botella para ejecutar más obra.
A esto se suma la financiación. Muchos proyectos están en fases que la banca no financia. Lo vimos en financiación alternativa hipotecaria en España: cifras 2026: el crédito bancario a actividades inmobiliarias y construcción cayó un 80 % entre 2008 y 2025, según el Banco de España.
Tendencias: qué está pasando en el mundo y en España
- España, 23 de septiembre de 2026: la subgobernadora del Banco de España, Soledad Núñez, situó el déficit acumulado desde 2021 en unas 755.000 viviendas y dijo que podría sumar otras 300.000 entre 2026 y 2028. Lo recoge Brainsre. También señaló que los criterios de concesión de hipotecas siguen siendo prudentes y que no ve, por ahora, un escenario como el de 2008.
- España, 20 de marzo de 2026: el Informe Sectorial Inmobiliario de CaixaBank Research prevé que el déficit supere las 900.000 viviendas en 2029 y que se concentre en las grandes ciudades y las zonas turísticas.
- Mundo, plataforma europea de inversión en vivienda: la Comisión Europea prepara para 2026 una plataforma paneuropea de inversión en vivienda asequible que reúna a administraciones e inversores privados. Calcula una brecha de inversión de unos 150.000 millones de euros al año. Aún hay que ver su alcance real.
Las estimaciones no coinciden porque miden cosas distintas:
| Fuente | Periodo | Estimación |
|---|---|---|
| Observatorio (datos INE) | 2008-2025 | 665.000 viviendas |
| Banco de España | Desde 2021 | Unas 755.000 viviendas |
| CaixaBank Research | Previsión a 2029 | Más de 900.000 viviendas |
Qué significa para un inversor en España: la necesidad de vivienda es estructural, pero las cifras varían según el método. Lo relevante no es la cifra exacta, sino que la oferta tiene que financiarse con más capital del que la banca ha puesto en los últimos años. Para ver cómo está el mercado, lee mercado inmobiliario en España 2026.
Déficit de vivienda y financiación: qué papel tiene el capital privado
La lectura del Observatorio es sencilla: el volumen de capital que hace falta no está en la banca, y muchos proyectos se encuentran en fases que ella no financia. Ahí entra la financiación alternativa con garantía hipotecaria: puentes, préstamos al promotor y operaciones en las que la banca llega más tarde.
Eso no convierte cada proyecto en una buena inversión. Que falten viviendas no garantiza que un promotor concreto termine su obra, venda a buen precio o devuelva el préstamo. Hay que analizar cada operación. Para el producto concreto, mira financiación a promotores en 2026 y financiación de la construcción industrializada.
Cómo trabaja Ondara en este contexto
Ondara Group es una gestora de inversiones alternativas con sede en Barcelona, activa desde 2018. Estructuramos operaciones de deuda privada con garantía inmobiliaria, analizamos cada una de forma individual y trabajamos con activos reales como colateral. El inversor tiene trato directo con el equipo gestor y una inversión mínima de 25.000 €. Puedes conocer al equipo en quiénes somos.
Riesgos a tener en cuenta
Toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. En la financiación de vivienda, además:
- Riesgo de ejecución: licencias, costes y mano de obra pueden retrasar o encarecer la obra.
- Riesgo de precios y de ventas: si bajan los precios o la demanda, la salida del proyecto se complica.
- Riesgo del prestatario: el promotor puede no devolver el préstamo en plazo.
- Riesgo regulatorio: los cambios en normas de suelo, alquiler o vivienda pueden afectar a la rentabilidad de un proyecto.
- Iliquidez y plazo: el capital queda inmovilizado hasta el repago.
La garantía inmobiliaria mitiga el riesgo, pero no lo elimina. Para entender qué ocurre si el prestatario no paga, lee riesgos de la deuda privada inmobiliaria.
Preguntas frecuentes
¿Cuál es el déficit de vivienda en España?
Depende de la fuente: 665.000 viviendas entre 2008 y 2025 según el Observatorio, unas 755.000 desde 2021 según el Banco de España. Los periodos y métodos son distintos.
¿Cuántas viviendas hacen falta al año?
Unas 238.000 hasta 2039, según el Observatorio con proyecciones de hogares del INE.
¿Por qué no se construye más?
Por la escasez de suelo finalista, los plazos urbanísticos, el aumento de costes y la falta de mano de obra cualificada.
¿Qué relación tiene con la financiación alternativa?
Muchos proyectos están en fases que la banca no financia, y la financiación alternativa con garantía hipotecaria cubre parte de ese hueco.
¿Basta con que falten viviendas para que una inversión sea buena?
No. Cada operación tiene su propio riesgo y debe analizarse con un profesional antes de invertir.
En resumen
- El Observatorio cifra el déficit acumulado 2008-2025 en 665.000 viviendas y la necesidad en unas 238.000 al año hasta 2039.
- Otras fuentes dan cifras distintas porque miden periodos y conceptos diferentes.
- La oferta tiene frenos de suelo, plazos, costes y mano de obra, y necesita más financiación que la bancaria.
- La necesidad de vivienda no elimina el riesgo de cada operación.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.