Crowdfunding inmobiliario en España: datos 2018-2025
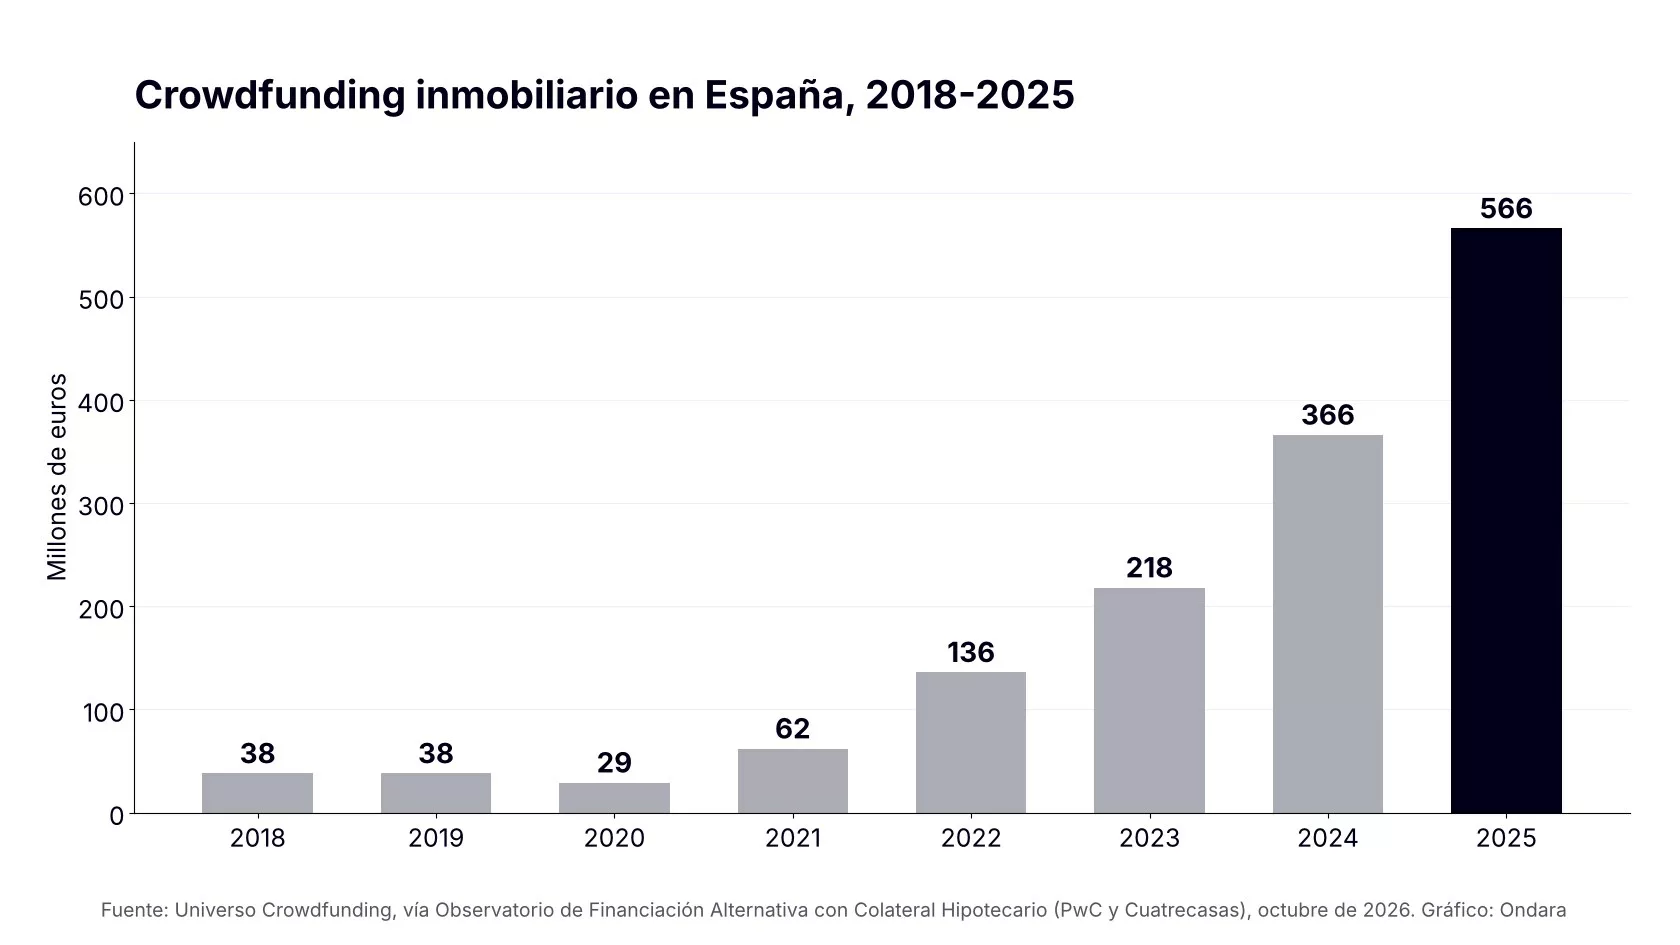
El crowdfunding inmobiliario en España movió 566 millones de euros en 2025, frente a 38 millones en 2018, según Universo Crowdfunding, citado en el Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026). Es un crecimiento compuesto del 47 % anual. Te explicamos qué dicen los datos, por qué las cifras no siempre coinciden y qué riesgos conviene conocer.
Este texto es divulgativo. No es una recomendación de inversión ni asesoramiento financiero.
Crowdfunding inmobiliario en España: la evolución 2018-2025
El crowdfunding inmobiliario permite que muchos inversores aporten importes pequeños a un mismo proyecto. Hasta 2020 el mercado fue pequeño. Desde 2021 ha crecido a doble dígito cada año.
| Año | Volumen (millones de €) | Variación anual |
|---|---|---|
| 2018 | 38 | — |
| 2019 | 38 | 0 % |
| 2020 | 29 | -23,7 % |
| 2021 | 62 | +113,8 % |
| 2022 | 136 | +119,4 % |
| 2023 | 218 | +60,3 % |
| 2024 | 366 | +67,9 % |
| 2025 | 566 | +54,6 % |
Por qué las cifras del crowdfunding inmobiliario no coinciden
Quien compare fuentes verá diferencias. Hay dos motivos: el perímetro y la fecha de corte.
- Universo Crowdfunding cuenta el dinero recaudado en campañas que alcanzaron su objetivo, en plataformas con sede en España o centradas en su mercado. Su informe sobre 2024, publicado en 2026, sitúa el crowdfunding inmobiliario en 366,2 millones de euros, alrededor del 70 % del crowdfunding total español (unos 522,5 millones). En 2023 fueron 219,1 millones.
- El cuestionario del Observatorio pregunta a los financiadores alternativos cuánto concedieron. Las plataformas declararon 467 millones de euros en 2025, el 18 % del volumen total de financiación alternativa con colateral hipotecario (2.583 millones).
Son medidas distintas: una mide lo captado por las plataformas y la otra lo concedido dentro del mercado de deuda con garantía hipotecaria. Además, las ediciones de una misma fuente pueden revisar cifras de años anteriores. Por eso conviene citar siempre fuente, año y perímetro.
Crowdlending frente a crowdfunding: qué compras realmente
Los dos términos se usan como sinónimos, pero no lo son. Si quieres ver alternativas, repasa nuestra guía de alternativas al crowdlending inmobiliario.
| Característica | Crowdlending | Crowdfunding de capital | Inversión directa en deuda con garantía |
|---|---|---|---|
| Qué aportas | Un préstamo a cambio de intereses | Participación en el capital del vehículo | Un préstamo con garantía real |
| Cómo cobras | Intereses y devolución del principal | Resultado de la venta o explotación | Intereses y devolución del principal |
| Ticket habitual | Bajo | Bajo | Más alto (en Ondara, desde 25.000 €) |
| Trato con el gestor | A través de la plataforma | A través de la plataforma | Directo con el equipo gestor |
Ninguna fórmula elimina el riesgo. En el préstamo, el cobro depende de que el promotor pague. En el capital, el inversor cobra después de los acreedores. Para entender mejor esa lógica, puedes leer sobre riesgos de impago en deuda privada inmobiliaria.
Cómo se regula el crowdfunding en España
Las plataformas de financiación participativa se rigen por el Reglamento (UE) 2020/1503, que se aplica desde el 10 de noviembre de 2021. En España, la autoridad competente es la CNMV, que autoriza y supervisa a estas plataformas.
Entre otras obligaciones, las plataformas deben informar de los riesgos, entregar una ficha de datos fundamentales de cada proyecto y, con los inversores no sofisticados, aplicar una prueba de conocimientos y una simulación de su capacidad para soportar pérdidas. Antes de invertir, comprueba que la plataforma está autorizada. Tienes una lista de verificación en cómo verificar una plataforma de inversión inmobiliaria.
Tendencias: qué está pasando en el mundo y en España
- España, octubre de 2026. El Observatorio de Financiación Alternativa con Colateral Hipotecario en España prevé que el volumen total pase de 2.583 millones en 2025 a 3.891 millones en 2026. Las plataformas aportaron el 18 % en 2025; los fondos especializados, el 82 %.
- España, 2026. El informe anual de Universo Crowdfunding sobre 2024, publicado este año, confirma al inmobiliario como la tipología dominante, mientras el crowdlending a empresas cae un 36 % hasta 15,1 millones de euros.
- Mundo, octubre de 2026. Según el mismo Observatorio, la financiación alternativa supone en España el 20 % del total, frente al 75 % de EE. UU., el 50 % del Reino Unido y el 40 % de Francia y Alemania. Todavía hay margen de crecimiento, aunque no está garantizado.
- Europa. El marco europeo de 2021 permite a una plataforma autorizada ofrecer servicios en varios países de la UE, lo que facilita la competencia y la entrada de nuevos operadores.
No hemos encontrado todavía cifras agregadas de 2026 de fuente oficial. Lo publicado por las propias plataformas son comunicaciones comerciales y no las usamos como dato de mercado. Para un inversor particular, la lectura es prudente: el acceso se ha abierto, pero el crecimiento no reduce el riesgo de cada operación.
Cómo lo analiza Ondara
En Ondara Group estructuramos operaciones de deuda privada con activos reales como colateral y trabajamos con trato directo con el equipo gestor desde 2018. Analizamos cada operación de forma individual y buscamos diversificar. La inversión mínima es de 25.000 €. Puedes conocer más sobre el equipo y el contexto del mercado en financiación alternativa hipotecaria en España.
Riesgos a tener en cuenta
- Pérdida de capital. Toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. Una garantía inmobiliaria lo mitiga, pero no lo elimina.
- Iliquidez y plazo. Normalmente no puedes recuperar tu dinero antes del vencimiento, y los plazos pueden alargarse.
- Concentración. Invertir importes pequeños en pocos proyectos concentra el riesgo.
- Riesgo de la plataforma. La plataforma es un intermediario: si falla, puede afectar a la gestión de tus inversiones.
- Rentabilidades anunciadas. Las rentabilidades que publican las plataformas son estimaciones, no promesas.
- Datos provisionales. Las previsiones de 2026 son estimaciones y pueden cambiar.
Preguntas frecuentes
¿Cuánto movió el crowdfunding inmobiliario en España en 2025?
566 millones de euros, según Universo Crowdfunding citado en el Observatorio de octubre de 2026.
¿Qué diferencia hay entre crowdlending y crowdfunding inmobiliario?
En el crowdlending prestas dinero a cambio de intereses. En el crowdfunding de capital participas en el vehículo que invierte en el inmueble.
¿Quién supervisa las plataformas de crowdfunding en España?
La CNMV, bajo el Reglamento (UE) 2020/1503, que se aplica desde el 10 de noviembre de 2021.
¿Por qué difieren las cifras entre informes?
Porque cada fuente mide un perímetro distinto: lo captado por plataformas, lo concedido por financiadores o solo campañas cerradas con éxito.
¿Se puede perder dinero en el crowdfunding inmobiliario?
Sí. Puede perderse parte o todo el capital, y la inversión suele ser ilíquida hasta el vencimiento.
En resumen
- El crowdfunding inmobiliario pasó de 38 millones en 2018 a 566 millones en 2025, un 47 % anual compuesto.
- Las fuentes miden perímetros distintos: compara siempre año, fuente y definición.
- Las plataformas aportaron el 18 % de la financiación alternativa con colateral hipotecario en 2025.
- La CNMV supervisa las plataformas bajo el Reglamento (UE) 2020/1503.
- Toda inversión conlleva riesgos, incluida la pérdida del capital.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.