Bridge-to-term inmobiliario: claves legales y fiscales
El modelo bridge-to-term combina un préstamo puente de un financiador alternativo en la fase de desarrollo con un préstamo bancario en la fase de construcción. Según el análisis jurídico de Cuatrecasas en el Observatorio de Financiación Alternativa con Colateral Hipotecario en España (octubre de 2026), su éxito depende de planificar desde el primer día los contratos, los hitos y las garantías. En este artículo resumimos las claves legales y fiscales del informe y lo que significan para quien invierte en deuda con garantía inmobiliaria.
Este texto es divulgativo. No es una recomendación de inversión ni asesoramiento jurídico o fiscal.
Qué es el modelo bridge-to-term
Los autores (Manuel Follia y Javier Rodríguez, de Cuatrecasas) lo describen como un modelo de colaboración entre fondo y banco, sobre todo en proyectos inmobiliarios nuevos, en dos fases:
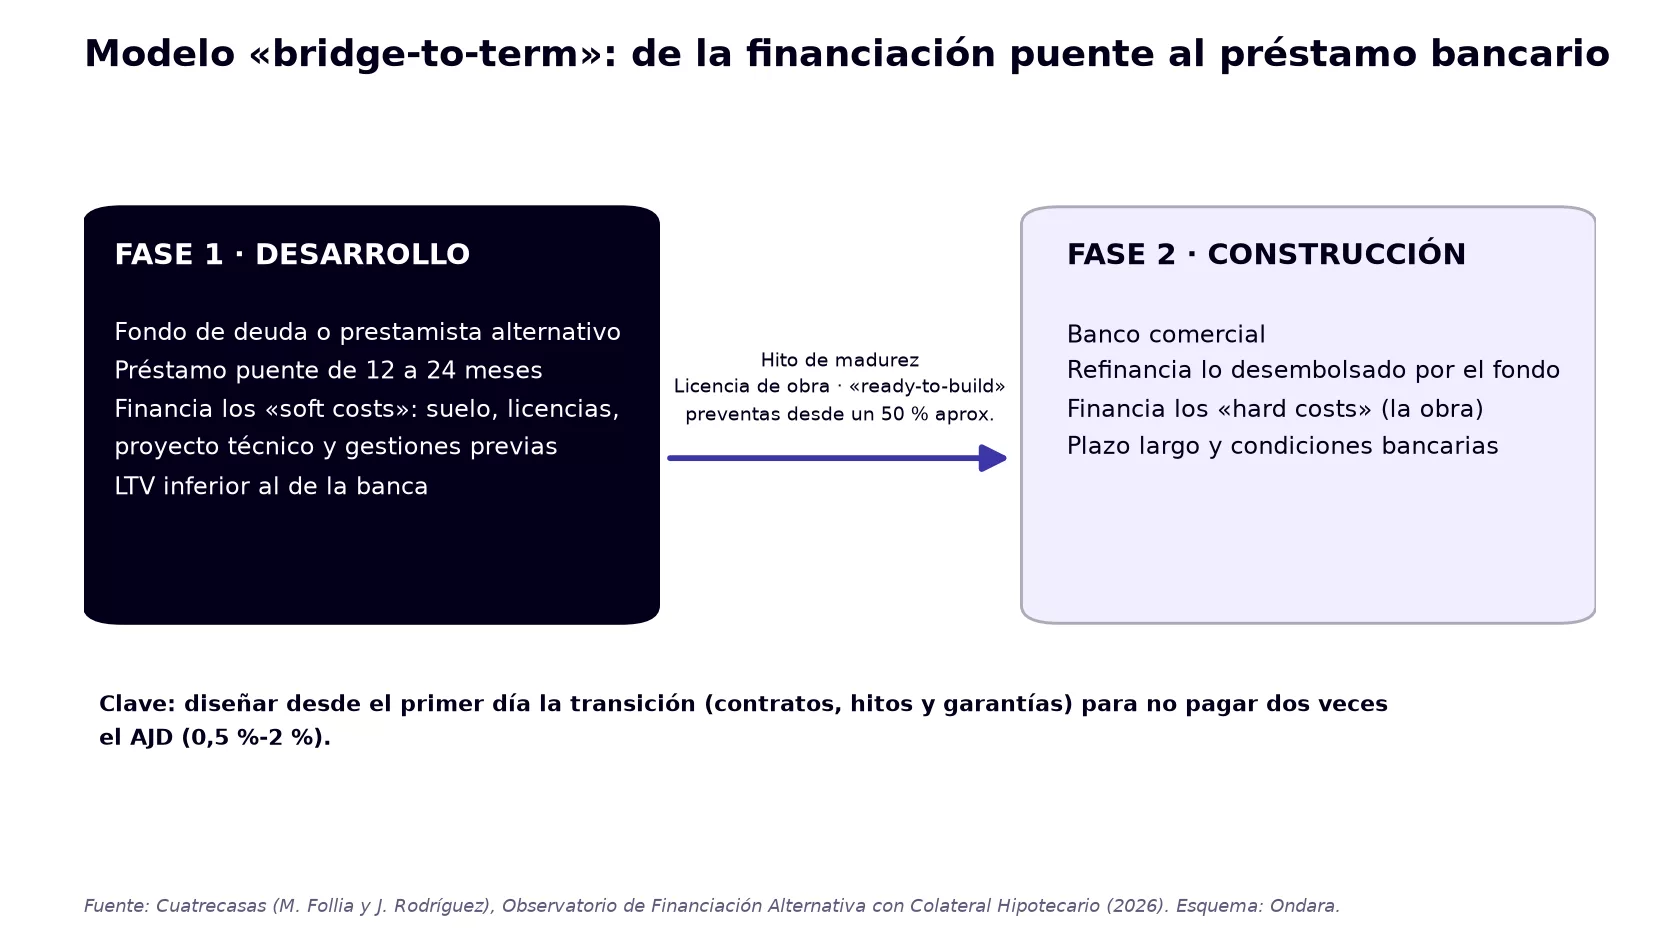
- Fase de desarrollo: un fondo de deuda o prestamista alternativo concede un préstamo puente para los soft costs: compra de suelo, licencias, proyecto técnico y gestiones previas. Plazo habitual de 12 a 24 meses y un LTV inferior al bancario.
- Fase de construcción: cuando el proyecto madura (licencia de obra, ready-to-build, preventas que suelen empezar en torno al 50 %), un banco comercial refinancia lo desembolsado por el fondo y financia los hard costs, la obra.
Cada financiador se sitúa en su parte de la curva de riesgo y rentabilidad, y el promotor accede a financiación en una fase en la que la banca no se la concedería. El informe observa que cada vez más fondo y banco se conocen antes y pactan las condiciones básicas del préstamo largo antes de firmar el puente. Si quieres ver el funcionamiento del puente en detalle, lee cómo se estructura un préstamo puente inmobiliario.
El coste oculto: pagar dos veces el AJD
En España, cada hipoteca que se constituye tributa por el Impuesto de Actos Jurídicos Documentados (AJD), con un tipo de entre el 0,5 % y el 2 % del importe garantizado según la comunidad autónoma. Si al pasar del fondo al banco se cancela una hipoteca y se constituye otra, el proyecto paga el AJD dos veces.
Ejemplo ilustrativo e hipotético: con una responsabilidad hipotecaria de 5 millones de euros y un tipo del 1,5 %, cada constitución cuesta 75.000 €. Hacerlo dos veces supone 150.000 €, dinero que no va al proyecto.
Cuatrecasas apunta tres vías para mitigarlo, que requieren asesoramiento especializado en cada caso:
| Alternativa | Cómo funciona | Punto a valorar |
|---|---|---|
| Promesa de hipoteca | Se compromete la hipoteca sin otorgarla; el AJD se difiere hasta que se formaliza. Se apoya en la prenda de las participaciones de la sociedad del proyecto, compromisos de no disponer y no gravar y poderes irrevocables | Garantía alternativa a la hipotecaria, no idéntica |
| Financiación multitramo | Una única operación con un tramo de desarrollo y otro de construcción, firmada desde el inicio por todos y garantizada con una sola hipoteca | El AJD se paga una sola vez |
| Subrogación (Ley 2/1994) | Aplicar los beneficios fiscales de la subrogación a fondos y prestamistas alternativos | La más compleja; aún sin experiencias prácticas, según el informe |
La venta directa: una alternativa a la ejecución judicial
La ejecución hipotecaria judicial en España suele ser lenta, costosa e incierta, y el inmueble a menudo se adjudica en subasta por debajo de su valor. Los autores Víctor Utges y Guillermo Ruiz (Cuatrecasas) analizan la venta directa o pacto marciano: un acuerdo por el que, si hay impago, el acreedor se adjudica el bien o lo vende a un tercero sin subasta, siempre con un precio fijado por una valoración objetiva en el momento del impago.
Los artículos 1859 y 1884 del Código Civil prohíben el pacto comisorio, es decir, que el acreedor se apropie sin más del bien dado en garantía. Pero la Dirección General de Seguridad Jurídica y Fe Pública y el Tribunal Supremo admiten la venta directa si cumple estos requisitos:
| Requisito | Qué exige |
|---|---|
| Buena fe y libertad contractual | Pacto libre, no impuesto al deudor en situación de abuso o necesidad |
| Equilibrio entre las partes | Sin enriquecimiento injusto: si el bien vale más que la deuda, la diferencia es del deudor |
| Valoración objetiva e independiente | Procedimiento pactado desde el inicio para fijar el valor en el momento de la ejecución, normalmente con tasación de un tercero |
| Entrega del sobrante | Lo que exceda de la deuda va al deudor o a acreedores posteriores, habitualmente por depósito notarial |
| Intervención notarial | Requerimiento, aviso a otros acreedores y formalización ante notario; análisis caso por caso |
| Operaciones entre profesionales | Pensado para empresas; con consumidores, la Ley 5/2019 de crédito inmobiliario lo limita severamente |
El informe cita como referencias la Resolución de la DGSJFP de 26 de diciembre de 2018 y la Sentencia del Tribunal Supremo de 21 de febrero de 2017. Frente a la subasta, la venta directa aporta más rapidez, menos costes, un calendario más previsible, menos litigiosidad y un mejor aprovechamiento del valor del bien.
Construcción industrializada: una garantía que no encaja
El préstamo promotor clásico se garantiza con hipoteca sobre lo construido en la parcela. Carlos Lasarte (Cuatrecasas) explica que en la construcción industrializada buena parte del valor se fabrica fuera de la obra, y el artículo 334.1 del Código Civil solo considera inmuebles las construcciones adheridas al suelo. Por eso propone estructurar la financiación en dos tramos, uno industrial (con prenda sin desplazamiento o hipoteca mobiliaria) y otro promotor (hipoteca inmobiliaria). El tramo industrial se refinanciaría con el promotor cuando los módulos ya estén montados.
La renta fija como palanca para los financiadores
Ana M.ª Gamazo y Javier Calle (Cuatrecasas) destacan la emisión de bonos como vía para que los vehículos de deuda inmobiliaria amplíen su capacidad (financiación upstream) o para que un promotor financie un activo (downstream). El marco legal se ha simplificado:
- La disposición adicional primera de la Ley 10/2014 extiende a las sociedades españolas un régimen fiscal favorable para las emisiones admitidas a negociación, con exención de retención a inversores no residentes si se cumplen los requisitos.
- La Ley 5/2015 permitió emitir obligaciones a las sociedades limitadas, con un límite del doble de los recursos propios salvo que la emisión esté garantizada con hipoteca.
- La Ley 6/2023 de los Mercados de Valores simplificó la admisión a negociación, por ejemplo en el MARF.
Tendencias: qué está pasando en el mundo y en España
- Mundo: el direct lending nació en Estados Unidos con las grandes gestoras alternativas y llegó a Europa entre 2012 y 2014, primero a Reino Unido y Francia y después a Alemania, España, Italia, el Benelux y los países nórdicos.
- Europa: el informe recoge una estimación de LaSalle Investment Management (2025) que sitúa el déficit de financiación inmobiliaria europeo por encima de 250.000 millones de euros hasta 2030, por vencimientos, LTV bancarios más bajos y el CRR3.
- España: el sector inmobiliario es la principal vertical del direct lending (promoción residencial, logística, oficinas, residencias de estudiantes, hoteles y flex living), según Cuatrecasas.
Qué significa para el inversor
Una garantía vale lo que valga poder ejecutarla. Cuando inviertes en deuda con garantía hipotecaria, conviene preguntar quién ha revisado la documentación, si el contrato está pensado para el relevo bancario, qué pasa si hay impago y si existe un pacto de venta directa válido. Una estructura bien diseñada no elimina el riesgo, pero hace más previsible la recuperación.
Riesgos a tener en cuenta
- Riesgo de impago y de plazo: la recuperación puede tardar más de lo previsto, sobre todo por la vía judicial.
- Riesgo jurídico: los tribunales analizan cada pacto de venta directa caso por caso; uno mal diseñado puede ser nulo.
- Riesgo regulatorio: un endurecimiento de la protección al deudor entre profesionales afectaría al mercado, según el informe.
- Riesgo de valoración e iliquidez: el valor del inmueble puede bajar, y el capital queda inmovilizado durante el plazo.
Cómo trabajamos en Ondara
En Ondara concedemos préstamos puente con hipoteca de primer rango sobre inmuebles tasados por un tercero, a empresas, patrimonialistas e inversores inmobiliarios. Contamos con un área legal propia, Ondara Legal, en colaboración con Valls Guiu Abogados, que revisa la documentación y las garantías de cada operación y lleva, si hace falta, la ejecución y la recuperación de la posesión. Nuestros inversores eligen operación a operación, desde 25.000 €, con plazos de 12 a 36 meses y rentabilidades objetivo de doble dígito, nunca garantizadas. Conoce más en quiénes somos y en nuestras marcas, o repasa qué pasa si un préstamo inmobiliario no se paga.
Preguntas frecuentes
¿Qué es el bridge-to-term?
Un modelo en el que un financiador alternativo da un préstamo puente en la fase de desarrollo y un banco lo refinancia en la construcción, cuando el proyecto ya cumple sus requisitos.
¿Por qué se puede pagar dos veces el AJD?
Porque si se cancela la hipoteca del fondo y se constituye una nueva para el banco, cada constitución tributa. Hay estructuras, como la financiación multitramo, que lo evitan.
¿Es legal el pacto marciano o venta directa?
Sí, si cumple los requisitos que exigen la DGSJFP y el Tribunal Supremo: valoración objetiva, entrega del sobrante, buena fe, equilibrio entre las partes e intervención notarial, sobre todo entre profesionales.
¿Se puede pactar la venta directa con un consumidor?
Muy difícilmente: la Ley 5/2019 de crédito inmobiliario limita mucho esa libertad cuando el deudor es un consumidor.
¿Qué debo revisar como inversor en deuda con garantía hipotecaria?
El rango de la hipoteca, la tasación, el LTV, la documentación del préstamo, el plan de salida y cómo se ejecutaría la garantía. Hazlo con un profesional.
En resumen
- El bridge-to-term une un préstamo puente alternativo y un préstamo bancario en dos fases del mismo proyecto.
- Planificar la transición evita costes como el doble AJD (0,5 %-2 % del importe garantizado).
- La venta directa es una vía reconocida para ejecutar garantías sin subasta, con requisitos estrictos.
- La construcción industrializada y la renta fija abren nuevas estructuras de financiación.
- Toda inversión conlleva riesgo, incluida la pérdida de capital y la iliquidez.
Si quieres saber cómo analizamos y estructuramos cada operación, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.