Bonos de deuda inmobiliaria: cómo funcionan en el MARF
Un bono de deuda inmobiliaria es un título de renta fija con el que un promotor, un propietario o un vehículo de deuda se financia emitiendo obligaciones que suscriben varios inversores, normalmente con una hipoteca como garantía. En España se emiten sobre todo sin oferta pública y, con frecuencia, se admiten a negociación en el MARF, el mercado alternativo de renta fija de BME. Te explicamos cómo funciona, qué marco legal lo regula y qué riesgos tiene para un inversor particular.
Este texto es divulgativo. No es una recomendación de inversión ni asesoramiento financiero.
Bonos de deuda inmobiliaria: qué son y para qué se emiten
Una operación inmobiliaria se puede financiar con un préstamo de un solo acreedor o con bonos repartidos entre muchos. Con bonos, el emisor divide la deuda en títulos de importe unitario más pequeño y los coloca entre inversores. Para el emisor, es otra fuente de financiación junto a la banca y la financiación alternativa con garantía hipotecaria.
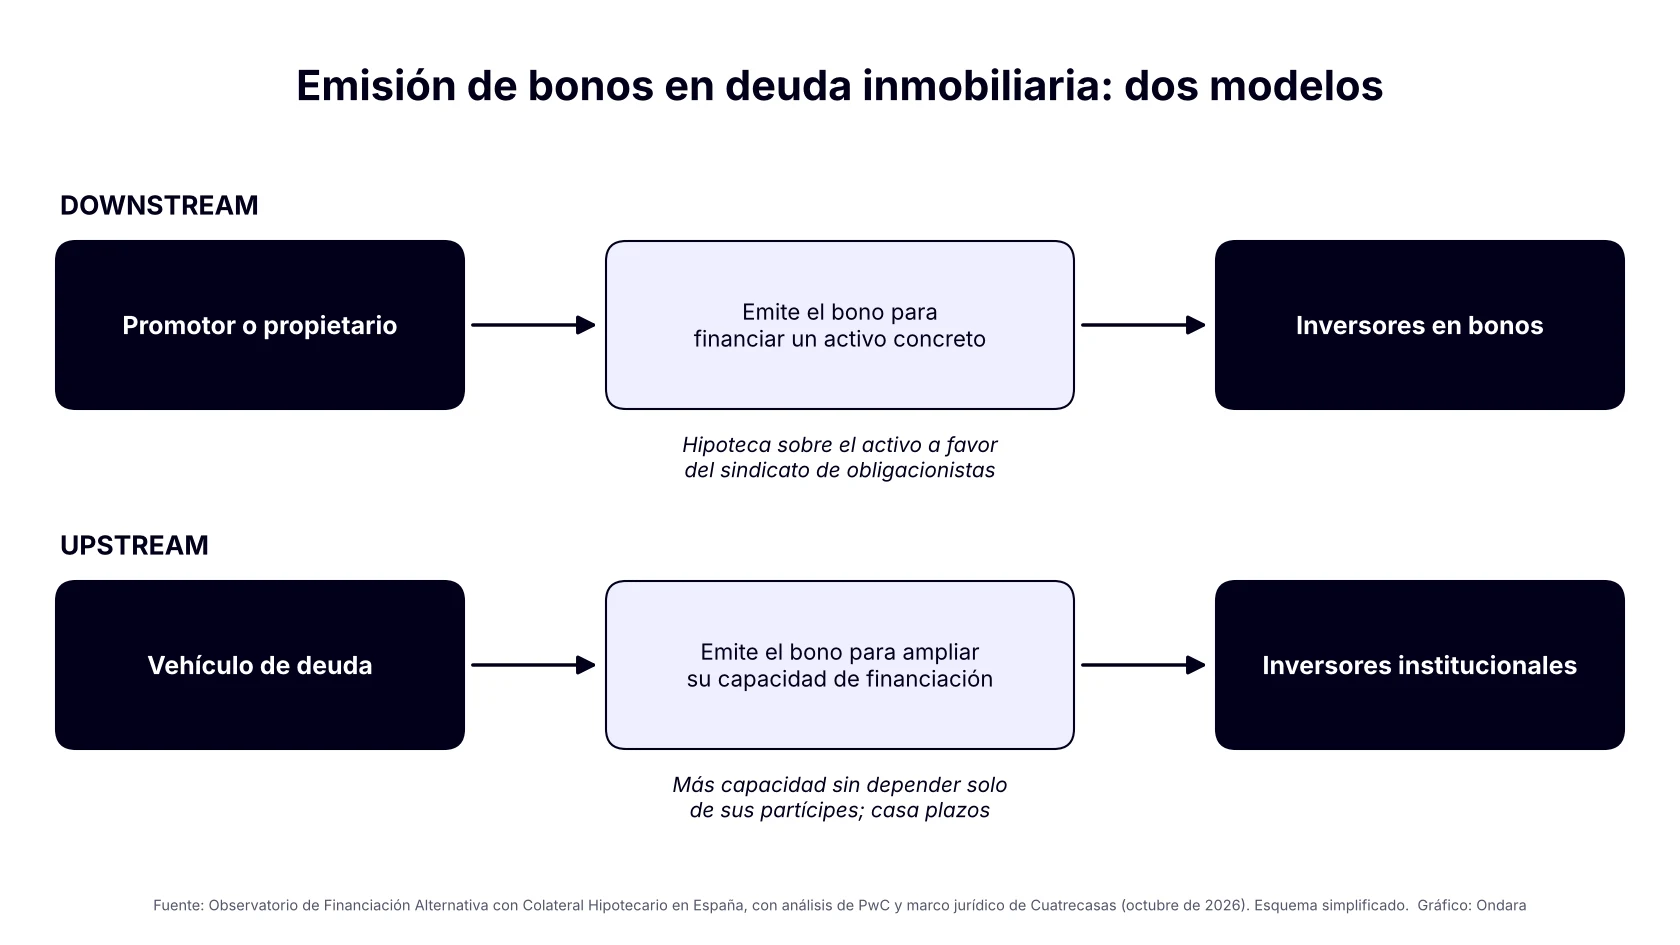
El Observatorio de Financiación Alternativa con Colateral Hipotecario en España (octubre de 2026), con análisis de mercado de PwC y marco jurídico de Cuatrecasas, distingue dos esquemas: downstream y upstream.
| Aspecto | Downstream | Upstream |
|---|---|---|
| Quién emite | El promotor o propietario del activo | El vehículo de deuda |
| Para qué | Financiar un activo concreto | Ampliar su propia capacidad de financiación |
| Encaja con | Activos con flujos estables: oficinas, hoteles, logística | Vehículos que quieren más capacidad sin depender solo de sus partícipes |
| Ventaja citada | Estructura vinculada a un activo con garantía | Acceso a inversores institucionales y mejor casación de plazos de activo y pasivo |
Cómo funciona una emisión de bonos con garantía hipotecaria
La clave para el inversor es la garantía. Según el análisis de Cuatrecasas, la hipoteca se constituye a favor del sindicato de obligacionistas, que representa a los tenedores de los bonos a través de un comisario. Esa hipoteca sigue inscrita aunque los bonos cambien de manos. Es decir, quien compra un bono en el mercado secundario no tiene que constituir una garantía nueva.
- Emisión: el emisor fija importe, plazo, interés y garantías, y lo recoge en la documentación de la emisión.
- Garantía: la hipoteca sobre el activo se inscribe a favor del sindicato de obligacionistas.
- Representación: el comisario actúa en nombre de los tenedores de los bonos.
- Admisión a negociación: opcional, por ejemplo en el MARF, para facilitar que los bonos se transmitan.
Si quieres entender cómo se encadena la financiación de una obra, consulta nuestra guía sobre el bridge-to-term inmobiliario y sus claves legales.
Marco legal en España: lo esencial
El capítulo jurídico del Observatorio, firmado por Ana M.ª Gamazo y Javier Calle (Cuatrecasas), resume las normas que conviene conocer. Es una visión general, no un análisis de un caso concreto.
| Norma | Qué aporta |
|---|---|
| Arts. 401-433 de la Ley de Sociedades de Capital | Régimen de emisión de obligaciones y sindicato de obligacionistas |
| Disposición adicional 1.ª de la Ley 10/2014 | Exención de retención para no residentes en emisiones admitidas a negociación |
| Ley 5/2015 | Las sociedades limitadas pueden emitir hasta el doble de sus recursos propios, sin límite si hay garantía hipotecaria |
| Ley 6/2023 | Admisión a negociación más sencilla, en BME |
| Reglamento (UE) 2017/1129 | Exención de folleto cuando no hay oferta pública |
La normativa evoluciona. Antes de decidir, consulta la versión vigente en el BOE o con un asesor jurídico.
Por qué crece el interés por la renta fija inmobiliaria
El Observatorio recoge varios motivos por los que emisores e inversores miran los bonos:
- Inversores institucionales: muchas aseguradoras y fondos de pensiones europeos solo pueden invertir en valores, no en préstamos directos.
- Bonos verdes: atraen a inversores con criterios ESG.
- Déficit de financiación: según LaSalle IM (2025), citado por el Observatorio, Europa afronta un déficit de financiación inmobiliaria de más de 250.000 millones de euros hasta 2030.
- Costes iniciales: los gastos legales, de calificación, colocación y admisión pesan, aunque se atenúan con la estandarización de ICMA y AFME.
Tendencias: qué está pasando en el mundo y en España
- España, 15 de octubre de 2026. El MARF cerró septiembre con un saldo vivo de 10.480 millones de euros y 166 compañías emisoras, un 6 % más que un año antes, según Forbes España (Europa Press). Es el mercado general de renta fija corporativa, no solo inmobiliaria.
- España, 14 de mayo de 2026. El Informe de Estabilidad Financiera de primavera del Banco de España incluye un recuadro sobre el mercado de crédito privado en España, que ha crecido de forma notable.
- EE. UU., 5 de octubre de 2026. Según el informe mensual de KBRA, la emisión de CMBS privados (bonos respaldados por hipotecas comerciales) sumó 103.500 millones de dólares hasta septiembre, un 11,9 % más que un año antes. KBRA advierte de que las subidas recientes de tipos pueden frenar el ritmo.
Para un inversor particular, la lectura es prudente: el mercado de bonos inmobiliarios se profundiza, pero un bono es una deuda del emisor y su valor depende de que este pague. No hemos encontrado cifras oficiales de emisión de bonos inmobiliarios en el MARF para 2026, por lo que no las damos.
Bonos frente a un préstamo directo con garantía
En un préstamo directo, el inversor financia una operación concreta y la analiza con el gestor. En un bono, el importe es menor y la participación puede transmitirse, pero hay costes de emisión y menos margen para adaptar las condiciones. Para ver otra comparación, lee deuda privada frente a renta fija. Aquí tratamos otra cuestión: cómo se emite la deuda, no cuál elegir.
Cómo lo analiza Ondara
En Ondara Group estructuramos operaciones de deuda privada con activos reales como colateral y trabajamos con trato directo con el equipo gestor desde 2018. Analizamos cada operación de forma individual y buscamos diversificar. Buscamos rentabilidades objetivo de doble dígito, que nunca están garantizadas. La inversión mínima es de 25.000 €. Puedes conocer quiénes somos.
Riesgos a tener en cuenta
- Pérdida de capital. Toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. La garantía hipotecaria mitiga el riesgo, pero no lo elimina.
- Riesgo de crédito del emisor. Si el emisor no paga, hay que ejecutar la garantía, con plazos y costes. Lo explicamos en riesgos de impago en deuda privada inmobiliaria.
- Iliquidez. Que un bono pueda negociarse no garantiza encontrar comprador al precio deseado.
- Valoración del activo. El valor del inmueble puede bajar y no cubrir la deuda.
- Costes y complejidad. Las emisiones tienen costes iniciales y documentación extensa.
- Cambios normativos y fiscales. Las exenciones y los límites pueden modificarse.
Preguntas frecuentes
¿Qué es el MARF?
Es el mercado alternativo de renta fija de BME, pensado para que empresas medianas emitan bonos y pagarés. Cerró septiembre de 2026 con 10.480 millones de euros de saldo vivo.
¿Qué es un sindicato de obligacionistas?
Es la agrupación de los tenedores de bonos de una emisión, representada por un comisario. En una emisión con hipoteca, esta se inscribe a su favor.
¿Qué diferencia hay entre downstream y upstream?
En downstream emite el promotor para financiar un activo. En upstream emite el vehículo de deuda para ampliar su capacidad de financiación.
¿Es necesario un folleto para emitir bonos?
Según el Observatorio, el Reglamento (UE) 2017/1129 prevé una exención de folleto cuando no hay oferta pública. Cada caso debe revisarlo un asesor jurídico.
¿Se puede perder dinero invirtiendo en bonos inmobiliarios?
Sí. Puede perderse parte o todo el capital si el emisor no paga y la garantía no cubre la deuda.
En resumen
- Un bono de deuda inmobiliaria divide la financiación en títulos que suscriben varios inversores.
- Hay dos modelos: downstream (para un activo) y upstream (para ampliar la capacidad del vehículo).
- La hipoteca a favor del sindicato de obligacionistas sigue inscrita aunque los bonos cambien de manos.
- El MARF superó los 10.000 millones de saldo vivo en septiembre de 2026, aunque abarca todo tipo de emisores.
- Toda inversión conlleva riesgos, incluida la pérdida del capital.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.