Financiación compra de suelo: cómo funciona el puente
La financiación de la compra de suelo es el crédito que cubre la adquisición de un solar antes de tener licencia y obra en marcha, una fase que la banca evita casi siempre. Según el Observatorio de Financiación Alternativa con Colateral Hipotecario, la financiación alternativa actúa como puente hasta que el proyecto puede optar a un préstamo promotor. Te explicamos cómo se estructura, con un ejemplo ilustrativo e hipotético, y qué riesgos tiene para el inversor.
Este texto es divulgativo. No es una recomendación de inversión.
Financiación de la compra de suelo: por qué la banca no suele entrar
Desde 2008, la banca española no financia, como norma, suelo sin licencia ni fases iniciales de un proyecto. Pide preventas y recursos propios del promotor. Así lo recoge el Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026).
El motivo es la incertidumbre. Un solar sin licencia depende de plazos urbanísticos que el promotor no controla. El banco prefiere entrar cuando hay licencia, proyecto y ventas sobre plano. Solo lo hace de forma excepcional con grandes promotores con historial. Según el informe, algunos grandes bancos han empezado a financiar suelo en condiciones agresivas para asegurarse después el préstamo promotor y las subrogaciones de los compradores.
El resultado es un hueco de financiación en la primera fase. Es el mismo problema que vimos en el déficit de vivienda en España: sin suelo financiado, la obra no arranca.
Quién financia cada fase de una promoción
El Observatorio distingue varios momentos de intervención. El gráfico resume quién suele financiar cada uno.
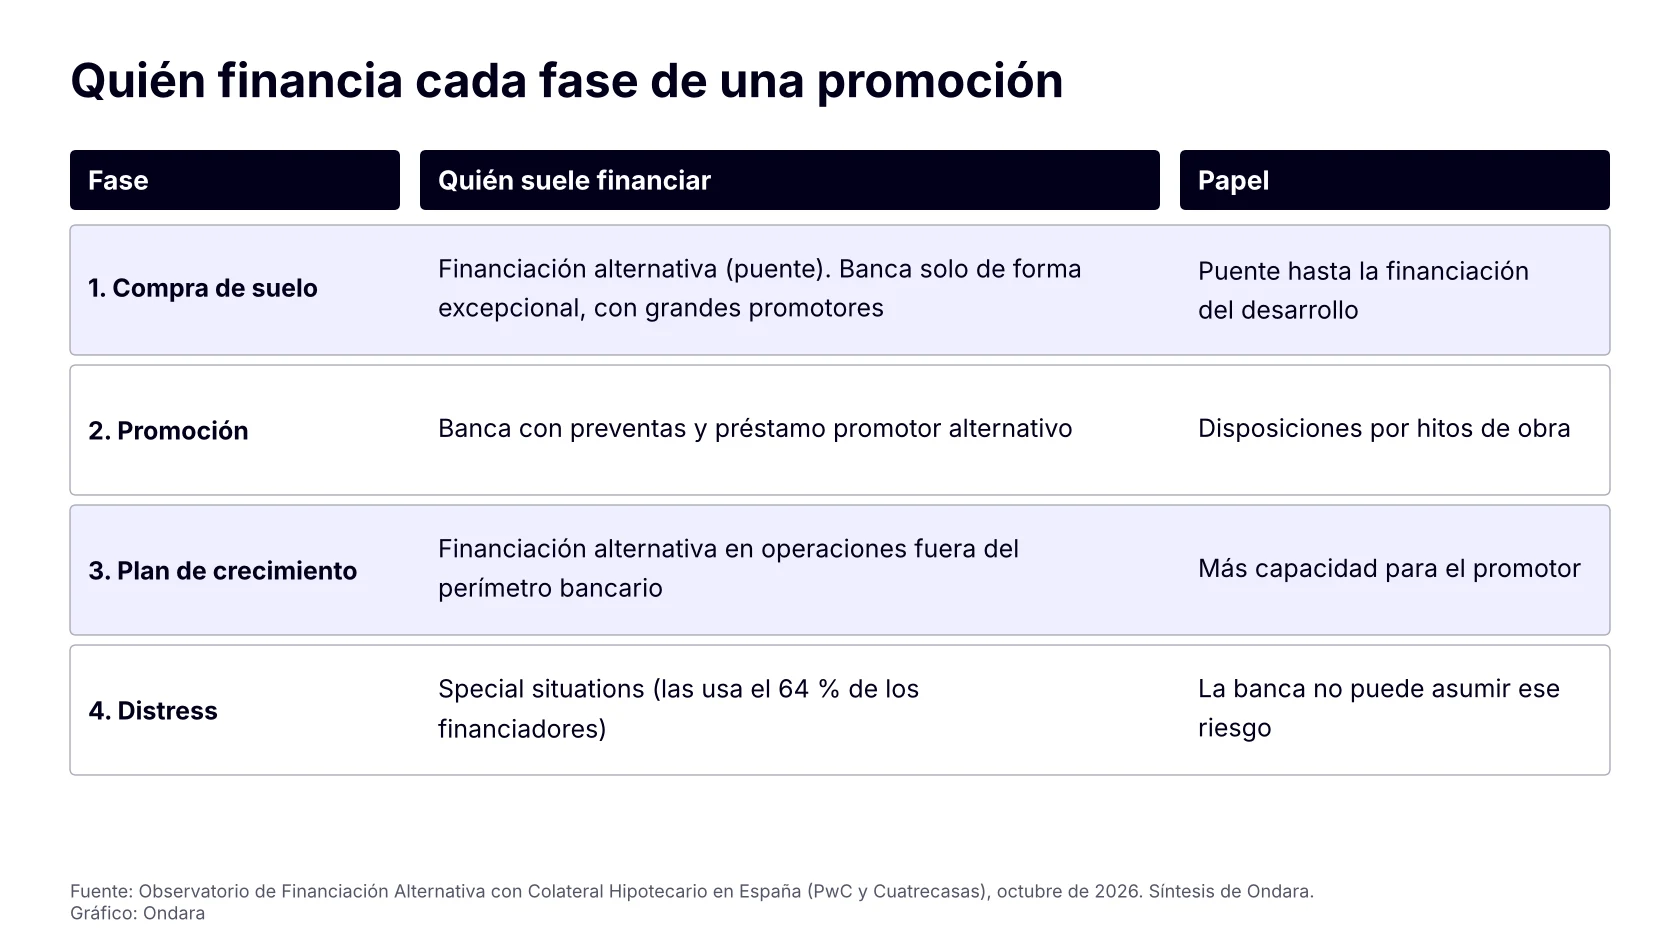
En la compra de suelo, la financiación alternativa funciona como puente hasta la financiación del desarrollo. En la fase de obra entra el préstamo a promotores, bancario o alternativo. Las situaciones especiales quedan fuera del perímetro de la banca.
Cómo se estructura un préstamo puente para comprar suelo
En el modelo bridge-to-term, el puente cubre suelo, licencias y proyecto durante 12 a 24 meses. Después, el promotor lo refinancia con un préstamo promotor o con las ventas. Los puntos clave son estos:
- Garantía: hipoteca sobre el propio solar, como colateral real.
- LTV: inferior al que usa la banca en fases posteriores, porque el solar vale menos que un edificio terminado. Si quieres repasar el concepto, lee qué es el LTV.
- Plazo: corto y ligado a un hito, normalmente la licencia.
- Devolución: un solo pago al final del plazo (bullet) o solo intereses hasta entonces.
- Salida: refinanciación con un préstamo promotor, venta del suelo o venta de la promoción.
Para entender la mecánica general de estas operaciones, puedes ver cómo se estructura un préstamo puente inmobiliario. Los aspectos jurídicos y fiscales del modelo están en nuestro artículo sobre bridge-to-term.
Como referencia de mercado, el Observatorio da estas condiciones medias de la deuda alternativa con garantía hipotecaria. No son condiciones de Ondara y no corresponden solo a operaciones de suelo.
| Condición | Media | Rango |
|---|---|---|
| LTV | 55 % | 30 % – 68 % |
| Tipo de interés | 10 % | 7 % – 20 % |
| Plazo | 28 meses | 11 – 72 meses |
| Ticket medio | 4,9 M€ | 0,8 – 58,3 M€ |
Ejemplo ilustrativo e hipotético de un puente para comprar suelo
Supongamos un solar tasado en 4.000.000 €. Un financiador concede un préstamo con un LTV del 55 %, un tipo del 10 % anual y un plazo de 18 meses, con devolución al final. Son cifras de mercado del cuadro anterior, usadas solo como supuestos.
| Concepto | Importe |
|---|---|
| Valor de tasación del solar | 4.000.000 € |
| Préstamo (LTV del 55 %) | 2.200.000 € |
| Recursos propios del promotor | 1.800.000 € |
| Intereses a 18 meses (10 % anual) | 330.000 € |
| Deuda total a devolver | 2.530.000 € |
La salida prevista sería refinanciar con un préstamo promotor cuando llegue la licencia. ¿Y si el valor del suelo baja o la licencia se retrasa? La deuda crece con los intereses y el LTV real sube:
| Caída del valor del solar | Valor | LTV del principal | LTV con intereses |
|---|---|---|---|
| 0 % | 4.000.000 € | 55,0 % | 63,3 % |
| -10 % | 3.600.000 € | 61,1 % | 70,3 % |
| -20 % | 3.200.000 € | 68,8 % | 79,1 % |
| -30 % | 2.800.000 € | 78,6 % | 90,4 % |
Con una caída del 30 %, la deuda con intereses ya se acerca al valor de la garantía. Por eso el LTV de partida y el margen de seguridad importan tanto. Es un ejemplo hipotético: no refleja ninguna operación real.
Tendencias: qué está pasando en el mundo y en España
- Mundo, 15 de octubre de 2026: según Reuters, los fondos de direct lending captaron 129.150 millones de dólares en los nueve primeros meses de 2026 (+35 %, datos de Preqin), mientras que los préstamos del tercer trimestre cayeron un 28 % interanual (datos de PitchBook/LCD). Hay más capital que operaciones. Para el inversor, esa presión puede traducirse en condiciones más laxas: hay que mirar la garantía y la estructura de cada operación.
- España, 9 de octubre de 2026: en el V Congreso Nacional de Vivienda, celebrado en Barcelona, el presidente de APCE, Xavier Vilajoana, pidió una nueva ley del suelo, menos burocracia y que la banca y la financiación alternativa se complementen, según Capital. El freno del suelo no es solo financiero: también es urbanístico.
- España, octubre de 2026: el Observatorio sitúa la financiación alternativa en el 20 % de la financiación en España, frente al 75 % en EE. UU., el 50 % en Reino Unido y el 40 % en Francia y Alemania. Recorrido hay, pero no es una garantía de resultados para ninguna operación.
Más contexto del mercado en financiación alternativa hipotecaria en España: cifras 2026.
Riesgos a tener en cuenta
- Riesgo urbanístico: la licencia puede retrasarse o denegarse, y con ella la salida.
- Riesgo de valoración: el suelo es un activo con menos referencias de precio que una vivienda terminada y puede perder valor.
- Riesgo de refinanciación: si el préstamo promotor no llega, el puente no se devuelve en plazo.
- Iliquidez y plazo: el capital queda inmovilizado hasta el vencimiento y puede prolongarse.
- Riesgo de impago y de ejecución: recuperar la garantía puede llevar tiempo y costes.
- Pérdida de capital: toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital.
La garantía inmobiliaria mitiga el riesgo, pero no lo elimina. Si quieres ver qué ocurre ante un impago, lee riesgos de la deuda privada inmobiliaria.
Cómo trabaja Ondara
Desde 2018, Ondara Group estructura operaciones de deuda privada con garantía inmobiliaria. Analizamos cada operación, usamos activos reales como colateral y buscamos diversificar. El inversor tiene trato directo con el equipo gestor. Ondara persigue rentabilidades objetivo de doble dígito, nunca garantizadas. La inversión mínima es de 25.000 €.
Preguntas frecuentes
¿Quién financia la compra de suelo en España?
Sobre todo la financiación alternativa, como puente. La banca solo entra de forma excepcional, con grandes promotores con historial.
¿Por qué la banca no financia suelo sin licencia?
Por la incertidumbre de plazos y de resultado. Prefiere financiar cuando hay licencia, proyecto y preventas.
¿Cuánto dura un préstamo puente para suelo?
En el modelo bridge-to-term suele cubrir entre 12 y 24 meses, hasta la licencia y el inicio de la obra.
¿Qué LTV se usa en la compra de suelo?
Uno inferior al bancario en fases posteriores. La media de la deuda alternativa con garantía hipotecaria es del 55 %, según el Observatorio.
¿Es una inversión sin riesgo?
No. Existe riesgo urbanístico, de valoración, de refinanciación y de iliquidez, y puede haber pérdida parcial o total del capital.
En resumen
- La banca evita el suelo sin licencia; la financiación alternativa cubre ese primer tramo como puente.
- El puente suele durar 12 a 24 meses y se apoya en una hipoteca sobre el solar y una salida clara.
- Un LTV de partida bajo da margen si el valor del suelo cae o si la licencia se retrasa.
- Los riesgos urbanístico, de valoración y de refinanciación son propios de esta fase.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
¿Necesitas financiación alternativa? Si eres empresa, promotor o particular y buscas un préstamo con garantía inmobiliaria, puedes solicitarlo a través de Préstamo Capital, nuestra marca de financiación. Contacta con Préstamo Capital y estudiaremos tu caso. La concesión está sujeta al análisis y aprobación de cada operación.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.