Deuda privada inmobiliaria en Cataluña: guía 2026
La deuda privada inmobiliaria en Cataluña consiste en prestar capital a una operación inmobiliaria catalana, con un inmueble como garantía, a cambio de intereses pactados. Es una vía de inversión alternativa, ilíquida y con riesgo: la garantía mitiga el riesgo, pero no lo elimina. Esta guía explica cómo funciona, qué dicen los datos recientes del mercado catalán y qué mirar antes de invertir.
Tendencias: qué está pasando en el mundo y en España
El contexto importa tanto como la operación. Estos son tres datos recientes, con su fuente:
- Cataluña, segundo trimestre de 2026. Según el Índice de Precios de Vivienda del INE, recogido por Ara, el precio de la vivienda en Cataluña subió un 10,1 % interanual entre abril y junio de 2026. Es la tercera mayor subida de la serie histórica y mantiene el crecimiento de dos dígitos desde finales de 2024.
- España, 7 de septiembre de 2026. El avance provisional de los Registradores, según Qué.es, apunta a que las compraventas de vivienda de julio cayeron un 7,7 % interanual, la mayor bajada en más de dos años. Cataluña encabezó el número de hipotecas totales, con más de 11.100. Son datos provisionales y pueden revisarse.
- Europa, 28 de septiembre de 2026. Según un comunicado de un despacho internacional, una gestora británica cerró una estrategia de deuda inmobiliaria europea de 3.000 millones de libras, la mayor del año en Europa hasta la fecha. Muestra el apetito institucional por esta clase de activo.
Qué significa para ti: los precios suben, pero las ventas se enfrían. Con menos transacciones, el valor real de un inmueble puede tardar más en confirmarse y la venta de una garantía puede alargarse. Por eso, al evaluar deuda inmobiliaria, importa más la calidad de la operación que el titular de precios. Ya vimos otro ángulo en nuestro artículo sobre quién financia la deuda privada inmobiliaria en España.
Qué es la deuda privada inmobiliaria
Es financiación que no procede de un banco ni cotiza en un mercado. Un prestamista aporta capital a un promotor, una empresa o un propietario. A cambio recibe intereses y, normalmente, una garantía real sobre un inmueble, como una hipoteca.
El inversor particular accede a ella a través de una gestora o una plataforma. Su rentabilidad depende de los intereses pactados, no de que el inmueble se revalorice. Pero sí depende de que el prestatario pague y de que la garantía valga lo suficiente si no lo hace.
Por qué Cataluña es un mercado relevante
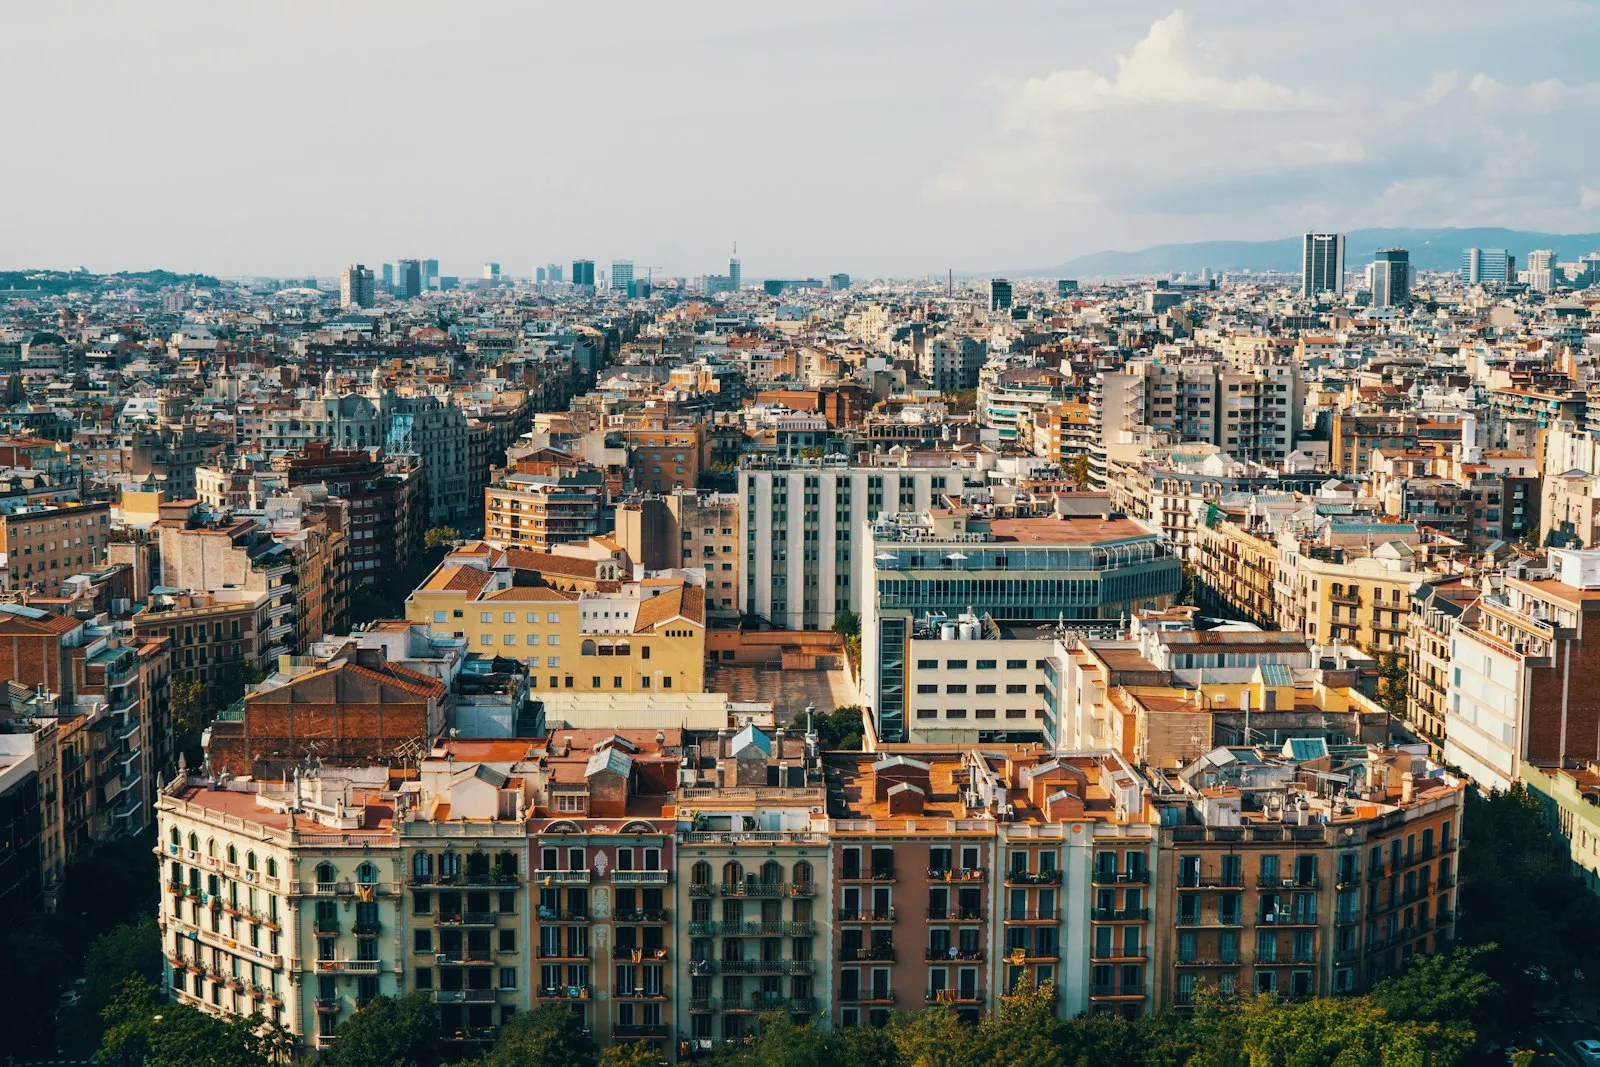
Cataluña, y Barcelona en particular, combina demanda sostenida de vivienda, oferta limitada de suelo y un mercado hipotecario muy activo. Eso genera necesidades de financiación para obra nueva, rehabilitación, compra de suelo y operaciones con plazos cortos.
Los bancos financian buena parte de esa actividad. Pero hay operaciones que exigen más rapidez o una estructura a medida, y ahí entra la financiación alternativa. Ya analizamos las diferencias en financiación alternativa o bancaria.
Cómo se estructura una operación de deuda privada con garantía real
Cada operación es distinta, pero suele incluir estos elementos:
| Elemento | Qué es | Qué debe preguntarse el inversor |
|---|---|---|
| Garantía | Inmueble que respalda el préstamo, normalmente con hipoteca | ¿En qué posición está mi garantía? ¿Hay cargas anteriores? |
| LTV | Relación entre el préstamo y el valor del inmueble | ¿Quién ha tasado el activo y cuándo? |
| Plazo | Duración pactada del préstamo | ¿Qué pasa si se prorroga? |
| Interés | Remuneración pactada, no garantizada si el prestatario no paga | ¿Se paga periódicamente o al vencimiento? |
| Estrategia de salida | Cómo se devuelve el préstamo: venta, refinanciación o fin de obra | ¿Es realista con el mercado actual? |
Si quieres profundizar, tienes una guía sobre invertir en préstamos con garantía hipotecaria.
Ejemplo ilustrativo e hipotético
Supón un préstamo de 60.000 € sobre un inmueble tasado en 100.000 €, es decir, un LTV del 60 %. Si hubiera impago y el inmueble debiera venderse, supón además unos costes de venta del 10 % del precio. Los datos son inventados y no corresponden a ninguna operación real de Ondara. El cálculo no incluye intereses de demora, retrasos ni costes legales.
- El inmueble baja un 30 % (70.000 €): tras costes, se obtienen 63.000 €. El principal queda cubierto.
- El inmueble baja un 50 % (50.000 €): tras costes, se obtienen 45.000 €. Pérdida de 15.000 €, el 25 % del principal.
- El inmueble baja un 60 % (40.000 €): tras costes, se obtienen 36.000 €. Pérdida de 24.000 €, el 40 % del principal.
El ejemplo muestra por qué un LTV prudente da margen, pero no protege en todos los escenarios. Tampoco refleja el tiempo: una venta forzosa puede tardar meses o años.
Deuda privada inmobiliaria frente a otras vías
| Vía | Quién cobra | Liquidez | Riesgo principal |
|---|---|---|---|
| Deuda privada con garantía real | Intereses pactados | Baja: hasta el vencimiento | Impago y valor de la garantía |
| Comprar un inmueble | Alquiler y revalorización | Media-baja | Precio, vacíos y gestión |
| Renta fija cotizada | Cupones | Alta | Tipos de interés y emisor |
Para comparar con bonos, lee deuda privada vs renta fija en 2026.
Cómo trabaja Ondara
Ondara Group es una gestora de inversiones alternativas con sede en Barcelona, activa desde 2018. Estructuramos operaciones de deuda privada con activos reales como colateral, analizamos cada operación de forma individual y buscamos diversificar. El inversor tiene trato directo con el equipo gestor. La inversión mínima es de 25.000 €. Buscamos rentabilidades objetivo de doble dígito, que nunca están garantizadas. Puedes conocer las marcas del grupo.
Riesgos a tener en cuenta
- Pérdida de capital: parcial o total, aunque exista garantía inmobiliaria.
- Iliquidez: no puedes recuperar el dinero antes del vencimiento.
- Plazo: una operación puede prorrogarse o retrasarse, sobre todo si el mercado se enfría.
- Valor de la garantía: el inmueble puede valer menos de lo previsto o tardar en venderse.
- Riesgo jurídico: cargas anteriores, ocupación o procedimientos judiciales pueden demorar el cobro.
- Concentración: pocas operaciones aumentan el impacto de una incidencia.
- Información limitada: son préstamos no cotizados, sin precio diario ni calificación.
Preguntas frecuentes
¿Qué es la deuda privada inmobiliaria en Cataluña?
Es financiación no bancaria a operaciones inmobiliarias catalanas, normalmente con un inmueble como garantía. El inversor cobra intereses y asume el riesgo de impago.
¿Se puede perder dinero si hay garantía hipotecaria?
Sí. Si el prestatario no paga y el inmueble se vende por menos que la deuda y los costes, hay pérdida.
¿Qué LTV es razonable?
No hay cifra universal. Un LTV menor deja más margen ante una caída de precios, pero hay que mirar también la posición de la garantía y el plazo.
¿Puedo recuperar mi dinero antes del vencimiento?
Normalmente no. Es una inversión ilíquida: solo conviene con capital que no vayas a necesitar durante el plazo.
¿Cuánto hace falta para invertir con Ondara?
La inversión mínima es de 25.000 €. No es una recomendación personalizada: conviene valorarlo con un profesional.
En resumen
- La deuda privada inmobiliaria presta a una operación con un inmueble como garantía.
- En Cataluña los precios suben con fuerza (+10,1 % interanual en el segundo trimestre de 2026, según el INE) mientras las compraventas se enfrían, según datos provisionales.
- La garantía mitiga el riesgo, no lo elimina; el LTV y la estrategia de salida son claves.
- Es una inversión ilíquida y con riesgo de pérdida parcial o total del capital.
Conoce cómo invertimos en deuda privada con garantía real
Regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.