Cambio de uso de oficinas a viviendas: cómo se financia
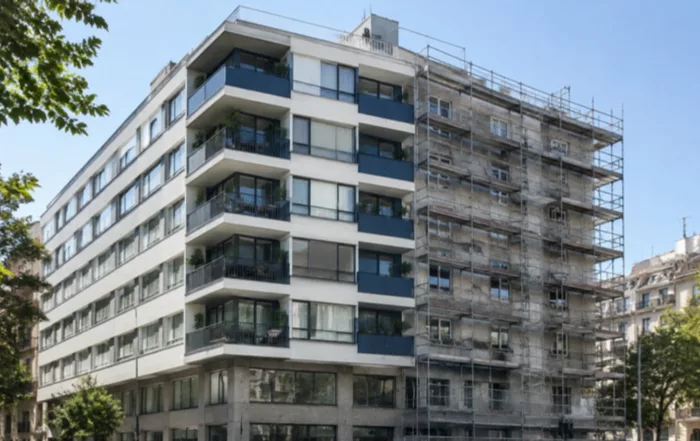
Un cambio de uso de oficinas a viviendas se financia, casi siempre, con un préstamo puente para comprar el edificio y un tramo de obra que se dispone por hitos certificados, combinado con fondos propios del promotor. Para el inversor que participa en esa deuda, la clave no es solo el tipo de interés: es cuánto vale el edificio hoy, cuánto valdrá terminado, si la licencia es viable y cuánto margen hay antes de que una caída de precios o un sobrecoste afecte al préstamo. Esta guía explica cómo funciona, con datos recientes y un ejemplo ilustrativo.
Qué es un cambio de uso de oficinas a viviendas
Es la transformación de un inmueble terciario (oficinas, a veces locales u hoteles antiguos) en uso residencial. Exige que el planeamiento urbanístico del municipio admita el uso de vivienda en esa parcela, que la densidad máxima no esté agotada y que el edificio pueda cumplir las condiciones de habitabilidad: luz natural, ventilación, alturas, accesibilidad y eficiencia energética.
No todo edificio de oficinas sirve. Las plantas muy profundas dejan zonas interiores sin luz, y los núcleos de ascensores o las instalaciones pueden obligar a una obra casi integral. Por eso cada operación es distinta y se analiza edificio a edificio.
Por qué crece la reconversión de edificios en España
La demanda de vivienda supera con claridad a la oferta. Como explicamos en nuestro análisis del déficit de vivienda en España, faltan cientos de miles de viviendas y el suelo finalista es escaso. A la vez, muchas oficinas antiguas han quedado obsoletas frente a los edificios nuevos y eficientes que piden las empresas.
El resultado es un mercado de reconversiones cada vez más activo. Según datos de CBRE recogidos por Alimarket (26 de octubre de 2026), el primer semestre de 2026 es el más activo de la serie histórica.
| Indicador | 1.er semestre 2025 | Año 2025 | 1.er semestre 2026 |
|---|---|---|---|
| Cambios de uso identificados | 23 | 73 | 46 |
| Superficie transformada | — | Más de 392.000 m² | Más de 224.000 m² |
| Inversión en operaciones con transacción | — | — | 390 M€ (+115 %) |
| Destino residencial (living) u hotelero | — | — | 91 % de las operaciones |
Dos matices del mismo informe: las oficinas son el origen del 35 % de los casos (también se reconvierten edificios históricos y otros inmuebles en desuso) y Madrid concentró el 73 % del capital invertido, con 13 proyectos, frente a 3 en Barcelona.
Cómo se financia un cambio de uso de oficinas a viviendas
La estructura habitual tiene tres capas, de menor a mayor riesgo:
- Deuda senior con garantía hipotecaria. Financia parte de la compra y de la obra. Tiene primer rango sobre el edificio y cobra antes que nadie.
- Tramo intermedio, si existe. Deuda subordinada o deuda mezzanine que cubre parte del hueco entre la deuda senior y los fondos propios. Cobra después de la senior y exige más retorno.
- Fondos propios del promotor. Absorben las primeras pérdidas y los sobrecostes.
Dentro de la deuda senior suele haber dos tramos. El primero, un préstamo puente para comprar el edificio mientras se tramita la licencia. El segundo, un tramo de obra que no se entrega de golpe: se dispone por hitos, cuando un técnico independiente certifica que la obra ha avanzado. Así el prestamista no adelanta dinero por trabajo que todavía no se ha hecho.
La banca tradicional financia estas operaciones con cautela, sobre todo antes de tener la licencia y cuando el promotor no tiene preventas. Ese hueco temporal y de riesgo lo cubre a menudo la financiación alternativa, que analiza sobre todo la viabilidad del proyecto y su plan de salida (venta de las viviendas o refinanciación bancaria al terminar).
Las tres métricas que el inversor debe pedir
- LTV sobre el valor actual (as is): préstamo frente a lo que vale el edificio hoy, como oficinas. Es la protección si el proyecto se para. Si tienes dudas sobre el concepto, repasa qué es el LTV.
- LTC (loan to cost): préstamo frente al coste total del proyecto. Indica cuánto pone de su bolsillo el promotor.
- LTGDV (loan to gross development value): préstamo frente al valor estimado de las viviendas terminadas. Mide el colchón si todo sale según el plan.
Ejemplo ilustrativo: cómo se mide el colchón del prestamista
Ejemplo ilustrativo e hipotético, con cifras redondas y sin relación con ninguna operación real. Un promotor compra un edificio de oficinas por 4.000.000 €, presupuesta 3.000.000 € de obra y 500.000 € de licencias, proyecto y otros costes. Coste total: 7.500.000 €. Un tasador estima que las viviendas terminadas valdrán 10.000.000 €.
El préstamo es de 4.500.000 € (60 % del coste): 2.000.000 € a la compra (50 % del precio) y 2.500.000 € para obra, por hitos certificados. El promotor aporta 3.000.000 € de fondos propios. El LTGDV inicial es del 45 %.
| Escenario de valor final | Valor de las viviendas | LTV final | Colchón sobre la deuda |
|---|---|---|---|
| Según plan | 10.000.000 € | 45,0 % | 5.500.000 € |
| Caída del 10 % | 9.000.000 € | 50,0 % | 4.500.000 € |
| Caída del 20 % | 8.000.000 € | 56,2 % | 3.500.000 € |
| Caída del 30 % | 7.000.000 € | 64,3 % | 2.500.000 € |
En este ejemplo, el valor final tendría que caer un 55 % para igualar la deuda, sin contar costes de ejecución ni intereses de demora. Un sobrecoste del 15 % en la obra (450.000 €) lo asumiría primero el promotor con sus fondos propios. Pero ojo: el colchón real depende de que la obra se termine. Si el proyecto se para a mitad, lo que cuenta es el valor del edificio a medio transformar, que puede ser bastante menor. Por eso importa tanto el LTV del primer tramo y que la obra se pague por hitos.
Tendencias: qué está pasando en el mundo y en España
- Europa compra oficinas para transformarlas. Según datos de MSCI recogidos por Bisnow (25 de agosto de 2026), el 17 % de las ventas de oficinas en los distritos de negocios europeos del primer semestre de 2026 se destinó a rehabilitación o redesarrollo, máximo en 14 años y por encima de la media histórica del 13 %.
- Tensión de liquidez en el private credit estadounidense. El mayor vehículo de crédito privado no cotizado de Blackstone recibió en el tercer trimestre solicitudes de reembolso de unos 4.300 millones de dólares, alrededor del 10 % de sus participaciones, y mantuvo el límite del 5 % trimestral (BNN Bloomberg, 3 de septiembre de 2026). Recuerda que la deuda privada es ilíquida: hay que invertir solo lo que no se va a necesitar durante el plazo.
- España: récord de cambios de uso. 46 reconversiones en el primer semestre de 2026, el doble que un año antes, y 390 M€ invertidos en operaciones con transacción (CBRE vía Alimarket, octubre de 2026).
- El euríbor sigue alto. El euríbor a un año se situó en el 3,239 % en octubre de 2026, 1,052 puntos más que un año antes, según la nota del Banco de España del 3 de noviembre de 2026. Unos tipos más altos encarecen la refinanciación de salida y aprietan los márgenes de los proyectos.
Para el inversor particular en España, la lectura es doble: hay más proyectos de reconversión que necesitan capital, pero el entorno de tipos y la iliquidez exigen ser selectivo con la estructura y el plazo.
Riesgos a tener en cuenta
- Riesgo urbanístico. Si la licencia de cambio de uso se retrasa o se deniega, el edificio sigue siendo una oficina y el plan de salida cambia por completo.
- Riesgo técnico y de sobrecostes. Las reconversiones esconden sorpresas: estructura, instalaciones, amianto, fachadas. Los sobrecostes reducen el colchón.
- Riesgo de plazo. Los retrasos de obra o de licencia alargan la inversión y elevan los intereses acumulados.
- Riesgo de mercado. Si los precios de la vivienda bajan o las ventas se ralentizan, el valor final puede quedar por debajo de lo previsto.
- Riesgo de iliquidez. No hay mercado secundario: el capital suele quedar comprometido hasta la venta o la refinanciación.
- Riesgo de ejecución de la garantía. La hipoteca mitiga, pero no elimina el riesgo: ejecutarla lleva tiempo y costes, y un edificio a medio transformar es difícil de vender.
Toda inversión en deuda privada conlleva riesgo, incluida la pérdida parcial o total del capital.
Cómo analizamos este tipo de operaciones en Ondara
En Ondara Group trabajamos desde 2018 con activos reales como colateral. En proyectos de transformación revisamos la viabilidad urbanística antes de comprometer capital, pedimos tasaciones del valor actual y del valor terminado, y preferimos estructuras con disposiciones por hitos y fondos propios relevantes del promotor. Buscamos rentabilidades objetivo de doble dígito, siempre como objetivo y nunca garantizadas, y diversificamos entre operaciones. El inversor trata directamente con el equipo gestor. Puedes conocer más sobre quiénes somos y nuestras marcas, o ver otros formatos residenciales en nuestra guía sobre financiación de flex living y build-to-rent.
Preguntas frecuentes
¿Qué diferencia hay entre el LTV y el LTGDV en un cambio de uso?
El LTV compara el préstamo con el valor actual del edificio; el LTGDV, con el valor estimado de las viviendas terminadas. El primero protege si el proyecto se para; el segundo, si llega a término.
¿Por qué la obra se financia por hitos?
Para que el dinero prestado siga al avance real de la obra. Un técnico independiente certifica cada fase antes de cada disposición, y así el prestamista no adelanta fondos por trabajos pendientes.
¿Se puede convertir cualquier oficina en viviendas?
No. Depende del planeamiento municipal, de la densidad permitida en la parcela y de que el edificio cumpla las condiciones de habitabilidad. Cada ayuntamiento tiene sus propias reglas.
¿Qué pasa si la licencia de cambio de uso no llega?
El proyecto se retrasa o se replantea. Por eso importa que el primer tramo del préstamo tenga un LTV moderado sobre el valor del edificio como oficina.
¿Cuánto tiempo suele estar invertido el capital?
Depende de la licencia, la obra y la venta. Lo habitual en proyectos de transformación es un horizonte de varios años, y puede alargarse si surgen retrasos.
En resumen
- Un cambio de uso de oficinas a viviendas se financia con préstamo puente, tramo de obra por hitos y fondos propios.
- Las reconversiones se duplicaron en el primer semestre de 2026 en España, según CBRE.
- El inversor debe mirar el LTV actual, el LTC y el LTGDV, no solo el tipo de interés.
- Los riesgos principales son urbanísticos, técnicos, de plazo, de mercado y de iliquidez.
- Toda inversión conlleva riesgos, incluida la pérdida del capital.
Si quieres invertir en operaciones inmobiliarias con garantía real y un equipo que analiza cada proyecto, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.